Oubliez les idées reçues selon lesquelles il faudrait être millionnaire pour réussir son investissement dans la pierre. En 2026, posséder un capital de 20 000 euros n’est plus une simple épargne de précaution, c’est une véritable rampe de lancement pour bâtir un patrimoine solide.
Le marché actuel, bien que marqué par une sélection plus rigoureuse des actifs, offre des opportunités inédites pour ceux qui savent sortir des sentiers battus. Que ce soit par le biais de la pierre-papier, du financement participatif ou de l’acquisition de surfaces atypiques, les stratégies gagnantes ne manquent pas pour dynamiser votre rentabilité.
Dans cet article, nous allons décortiquer comment transformer ce petit pécule en une machine à générer des revenus, en évitant les pièges classiques et en adoptant une posture d’investisseur averti. Attachez vos ceintures, le voyage vers la liberté financière commence ici ! 🚀
Le crowdfunding : Devenir le banquier des promoteurs
Imaginez Julien, un actif de 30 ans avec ses 20 000 euros qui dorment sur un livret dont le taux peine à compenser l’inflation. Pour lui, le marché immobilier classique semble verrouillé. C’est là qu’intervient le financement participatif, une option redoutable pour booster sa rentabilité sur le court terme.
Le concept est simple : vous prêtez votre argent à des promoteurs pour financer la construction ou la rénovation d’immeubles. En échange, vous percevez des intérêts souvent compris entre 8 % et 10 %. C’est une excellente façon de faire travailler son argent sans s’encombrer de la gestion d’un locataire grincheux.
Toutefois, la prudence est de mise. Le risque de défaut de l’opérateur existe. Pour sécuriser votre mise, la règle d’or est la diversification. Ne mettez jamais tout votre capital dans un seul projet. Divisez vos 20 000 euros en dix ou vingt tickets de 1 000 euros sur des plateformes sérieuses.
Pour mieux comprendre les enjeux de ce placement par rapport à d’autres solutions, n’hésitez pas à consulter cet arbitrage entre pierre-papier et prêt participatif. C’est un excellent point de départ pour affiner votre vision stratégique.
La gestion du risque en financement participatif
En 2026, la transparence des plateformes s’est accrue, mais l’analyse du dossier reste primordiale. Regardez le taux de pré-commercialisation du projet : plus il est élevé, plus le risque est faible. Si 70 % des appartements sont déjà vendus sur plan, vous pouvez dormir plus sereinement. 🛡️
Gardez en tête que votre capital est bloqué pendant toute la durée des travaux, généralement entre 12 et 36 mois. C’est un sprint, pas un marathon. Dès que les fonds vous sont remboursés avec les intérêts, réinvestissez-les immédiatement pour ne pas laisser de « cash drag » (argent dormant) freiner votre performance globale.
L’achat de petits espaces : La force de la brique physique
Si la virtualité des chiffres sur un écran ne vous suffit pas, l’investissement immobilier dans des petits espaces physiques est une alternative tangible. Avec un budget de 20 000 euros, vous pouvez viser l’achat de parkings, de box de stockage ou même de caves dans des zones urbaines denses.
L’avantage majeur ici réside dans la simplicité de gestion. Un bail de parking est beaucoup moins contraignant qu’un bail d’habitation. Pas de trêve hivernale, pas de normes de décence complexes et un entretien quasi nul. C’est le terrain de jeu idéal pour apprendre les rudiments de la fiscalité locale.
Attention cependant aux frais de notaire. Sur un petit montant, ils peuvent représenter une part importante du prix d’achat. Il faut donc viser des zones où la demande est forte, comme les centres-villes historiques ou les quartiers en pleine mutation, pour garantir une rentabilité nette attractive. 🚗
Optimiser sa gestion locative de proximité
Pour que cette stratégie soit réellement payante, privilégiez des biens proches de chez vous. Devoir faire une heure de route pour remettre les clés d’un box à 80 euros par mois tuera rapidement votre enthousiasme. L’objectif est d’automatiser le plus possible la relation avec le locataire.
Utilisez des applications de gestion simplifiée ou installez des boîtes à clés sécurisées. Chaque minute gagnée sur la gestion administrative est une minute de gagnée pour chercher votre prochaine opportunité. C’est en multipliant ces petites unités que l’on finit par se constituer un patrimoine conséquent.
Les SCPI : La puissance de la mutualisation immobilière
Pour ceux qui recherchent la tranquillité absolue sans sacrifier la performance, la pierre-papier reste le champion incontesté. En investissant vos 20 000 euros dans des parts de SCPI, vous devenez copropriétaire d’un parc immobilier immense : bureaux, centres logistiques, cliniques ou commerces. 🏢
C’est la solution de financement immobilier collectif par excellence. La société de gestion s’occupe de tout : achat, travaux, recherche de locataires et collecte des loyers. Vous, vous recevez simplement vos dividendes chaque trimestre, directement sur votre compte bancaire.
L’un des conseils pratiques les plus précieux en 2026 est de regarder au-delà des frontières. Les SCPI européennes permettent de profiter de marchés dynamiques tout en bénéficiant d’une fiscalité souvent plus clémente qu’en France. C’est une brique indispensable pour toute stratégie d’investissement diversifiée.
Pour affiner vos calculs, vous pouvez utiliser un simulateur pour simuler un investissement à crédit, ce qui pourrait démultiplier votre capacité d’acquisition si vous décidez d’ajouter un effet de levier à votre apport initial.
Le démembrement de propriété : Une arme fiscale
Si vous n’avez pas besoin de revenus immédiats, l’achat de parts en nue-propriété est une technique de génie. Vous achetez vos parts avec une décote importante (souvent 30 à 40 %) en échange de l’abandon des loyers pendant une période donnée (par exemple 10 ans). 📉
À la fin de cette période, vous récupérez la pleine propriété gratuitement. C’est une manière de faire grossir votre capital sans augmenter vos impôts pendant la phase d’épargne. C’est typiquement le genre de stratégies gagnantes que les investisseurs aguerris utilisent pour préparer leur retraite ou un futur projet.
Pour naviguer dans ces eaux techniques, bénéficier d’un conseil et l’accompagnement de qualité est fondamental. Vous pouvez trouver des ressources précieuses sur sepia-investissement.fr pour vous guider dans vos choix de supports.
Comparatif des options d’investissement pour 20 000 €
Pour y voir plus clair, voici un tableau récapitulatif des différentes options qui s’offrent à vous en 2026. Chaque solution possède ses propres caractéristiques de risque et de rendement.
Type de placement 📈
Rendement cible 💰
Niveau de risque ⚠️
Liquidité 💧
Crowdfunding Immobilier
8 % – 10 %
Élevé
Faible (bloqué)
Parkings / Caves
4 % – 7 %
Modéré
Moyenne
SCPI (Pierre-Papier)
4,5 % – 6 %
Modéré
Moyenne / Long terme
SIIC (Foncières Cotées)
3 % – 9 %
Très Élevé (Bourse)
Excellente
SCI en Assurance-Vie
3 % – 5 %
Faible
Excellente
Comme vous pouvez le constater, il n’y a pas de « meilleur » investissement dans l’absolu, mais plutôt une solution adaptée à chaque profil. L’important est de rester cohérent avec vos objectifs de vie et votre tolérance aux fluctuations du marché.
Pour aller plus loin et obtenir une expertise sur mesure, il est vivement recommandé de consulter un professionnel du secteur qui saura analyser votre situation personnelle de manière globale.
Prendre le temps de bien s’informer est la première étape pour réussir son investissement. Ne vous précipitez jamais sous l’impulsion de la peur de manquer une opportunité (le fameux FOMO). Prenez le temps de comparer les offres, de lire les rapports annuels et de poser des questions.
Avant de vous lancer tête baissée, il est crucial de valider votre stratégie avec un expert. Il est important de prendre RDV avec un conseiller financier avant tout investissement pour sécuriser vos arrières et optimiser votre fiscalité.
Imaginez un instant que vous franchissiez le seuil d’une boutique de luxe et que l’on vous annonce que le prix affiché sur l’étiquette est exactement celui que vous paierez, sans aucune taxe cachée ni frais de dossier. Dans l’univers de l’investissement immobilier, cette sensation de transparence totale devient la norme en cette année 2026. Longtemps habitués à voir 8 % ou 10 % de leur épargne s’évaporer en commissions dès la signature, les épargnants découvrent une occasion exceptionnelle de faire travailler l’intégralité de leur capital dès la première minute. C’est un séisme qui secoue le monde de la pierre-papier, forçant les acteurs historiques à revoir leur copie face à des nouveaux venus aux dents longues.
Marc, un investisseur attentif de 45 ans, en a fait l’expérience. Après des années à hésiter devant les « frais d’entrée » prohibitifs des produits classiques, il a enfin franchi le pas grâce à l’émergence des structures à 0 %. Pour lui, voir ses 20 000 euros se transformer immédiatement en 20 000 euros de briques est une victoire psychologique et financière majeure. Ce modèle disruptif, qui injecte 100 % de la mise sur le marché, redessine les contours du placement financier moderne, tout en soulevant des questions essentielles sur la rentabilité à long terme et la pérennité des modèles économiques.
La révolution du 0 % : pourquoi 2026 est l’année du grand basculement
Le dogme des frais de souscription est en train de s’effondrer. Pendant des décennies, le secteur de la SCPI a fonctionné sur un modèle de péage : vous payez pour entrer, afin de rémunérer la collecte et l’ingénierie. Mais en 2026, la concurrence est devenue si féroce que la suppression de ces frais est devenue l’arme de séduction massive préférée des gestionnaires agiles. Cette stratégie permet de capter une épargne massive dans un environnement où chaque point de rendement compte.
L’intérêt pour l’épargnant est limpide. En éliminant la friction initiale, le délai de récupération du capital — ce temps nécessaire pour que les loyers couvrent les frais de départ — disparaît purement et simplement. C’est une opportunité unique pour ceux qui souhaitent une liquidité potentiellement plus rapide, même si l’immobilier reste un placement de temps long. Pour naviguer dans cette jungle de nouvelles offres, bénéficier d’un conseil et accompagnement personnalisé est plus que jamais indispensable afin de distinguer les vraies pépites des mirages marketing.
L’envers du décor : décrypter les frais de gestion
Il n’y a pas de magie en finance. Si vous ne payez pas à l’entrée, les coûts de fonctionnement de la société de gestion doivent bien être couverts ailleurs. En 2026, on observe une migration subtile mais réelle des frais vers la gestion courante. Là où une structure classique prélève environ 10 % sur les loyers perçus, les champions du « sans frais d’entrée » peuvent monter jusqu’à 15 %, voire 18 %. C’est le prix de la liberté initiale.
Voici un comparatif rapide pour y voir plus clair :
Caractéristique 📊
Modèle Classique 🏛️
Modèle Sans Frais 🚀
Commission de souscription 🚪
8 % à 12 % 💸
0 % ✅
Frais de gestion annuels ⚙️
Modérés (8-12 %) ⚖️
Élevés (14-18 %) 📈
Pénalité de sortie précoce ⏱️
Souvent nulle 🔓
5 % avant 3-5 ans 🔒
Capital investi 💰
~90 % du versement 📉
100 % du versement 🎯
Ce tableau démontre que le choix dépend avant tout de votre horizon de placement. Si vous prévoyez de garder vos parts pendant 20 ans, le modèle classique pourrait s’avérer plus économique grâce à ses frais de gestion plus faibles. À l’inverse, pour un horizon de 8 à 12 ans, la SCPI sans frais d’entrée offre souvent une performance globale supérieure.
L’agilité européenne au service d’un rendement boosté
La force des véhicules nés récemment réside dans leur absence de « passif ». Contrairement aux mastodontes du secteur qui traînent parfois des parcs immobiliers vieillissants et difficiles à rénover, les nouvelles structures achètent au prix du marché de 2026. Elles profitent des réajustements de valeurs récents pour chasser des opportunités décotées partout sur le continent. C’est l’essence même d’un investissement immobilier réussi : acheter au bon moment.
En ciblant l’Allemagne, l’Espagne ou l’Irlande, ces fonds optimisent également la fiscalité. Grâce aux conventions internationales, les prélèvements sociaux français de 17,2 % ne s’appliquent pas sur les revenus de source étrangère, ce qui gonfle mécaniquement le dividende net qui arrive sur votre compte. Pour simuler précisément votre gain fiscal, n’hésitez pas à utiliser les simulateurs SCPI disponibles en ligne.
Cette stratégie de diversification géographique est un pilier pour un investissement sécurisé. En ne mettant pas tous ses œufs dans le même panier national, le gestionnaire lisse les risques liés aux cycles économiques locaux. Pour en savoir plus sur ces approches transfrontalières, vous pouvez consulter ce dossier sur la stratégie d’investissement en Europe.
Le duel des générations : qui gagne le match ?
Le marché est actuellement scindé en deux camps. D’un côté, les « jeunes loups » comme Iroko Zen ou Remake Live, qui misent sur la vitesse et l’absence de barrières. De l’autre, les piliers historiques qui mettent en avant leur résilience historique et la qualité premium de leurs actifs de centre-ville. Ce duel profite avant tout à l’épargnant, qui n’a jamais eu autant de choix pour son immobilier locatif.
Points forts à surveiller en 2026 :
🚀 Réactivité des nouveaux fonds face aux nouvelles normes écologiques.
💎 Stabilité des actifs « prime » détenus par les anciennes sociétés.
🌍 Capacité à sourcer des immeubles de santé ou de logistique ultra-performants.
📊 Qualité du reporting et transparence des frais annexes.
Pour ceux qui cherchent à mixer les approches, le recours aux SCPI diversifiées en 2026 permet souvent de trouver un équilibre entre sécurité et performance agressive.
Éviter les pièges pour un placement serein et performant
Malgré l’attrait du « sans frais », la vigilance reste de mise. Le premier piège serait de succomber au chant des sirènes des rendements affichés à plus de 7 % ou 8 % sans vérifier le niveau de risque associé. Un rendement très élevé cache souvent une prise de risque plus forte sur la qualité des locataires ou sur l’effet de levier (l’endettement de la SCPI). Un investissement sécurisé passe avant tout par l’analyse du taux d’occupation et de la durée ferme des baux.
Une autre erreur commune est de négliger les pénalités de sortie. Si vous retirez votre argent avant la période de carence (souvent 3 ans), la société de gestion prélèvera généralement une commission de sortie autour de 5 %. Ce mécanisme est vertueux : il évite les mouvements de panique et protège les investisseurs qui restent sur le long terme. C’est une règle d’or de la pierre-papier : on n’investit que de l’argent dont on n’a pas besoin immédiatement.
Enfin, l’innovation ne doit pas faire oublier les fondamentaux. La gouvernance et l’expérience de l’équipe de gestion sont cruciales. Une société qui collecte trop vite sans avoir de cibles immobilières précises risque de voir sa performance se diluer. Il est donc primordial d’étudier la capacité du gestionnaire à déployer intelligemment le capital collecté. Pour un tour d’horizon complet des meilleures options actuelles, le recours à un expert est une étape clé.
La pierre-papier en 2026 offre un visage plus accessible, plus moderne et surtout plus transparent. Que vous soyez un épargnant débutant ou un investisseur chevronné, la SCPI sans frais d’entrée constitue une brique de diversification puissante pour votre patrimoine. En comprenant les rouages de ce modèle et en sélectionnant avec soin vos supports, vous transformez une simple épargne en un véritable moteur de revenus complémentaires.
Avant de vous lancer dans toute opération, il est vivement recommandé de solliciter l’avis d’un professionnel. Chaque situation patrimoniale est unique et mérite une stratégie sur mesure pour garantir la réussite de vos projets.
En 2026, l’univers de l’épargne a connu une mutation sans précédent, propulsant la pierre papier au rang de pilier incontournable pour tout épargnant en quête de sérénité. Plus d’un million de Français ont désormais tourné le dos aux tracas de la gestion locative traditionnelle pour embrasser la flexibilité des SCPI. Ce succès massif s’explique par une promesse simple mais redoutable : percevoir des revenus réguliers sans jamais avoir à gérer un locataire ou un sinistre.
Le marché s’est structuré autour de véhicules de plus en plus sophistiqués, où la gestion déléguée permet de capter la croissance de l’immobilier tertiaire à l’échelle internationale. Face à la volatilité des marchés financiers classiques, le rendement stable de l’immobilier mutualisé s’impose comme un rempart contre l’inflation, tout en offrant une liquidité et une transparence accrues grâce aux nouvelles réglementations de l’ASPIM.
Ce guide complet décrypte les mécaniques de succès des fonds diversifiés, ces véritables couteaux suisses de l’investissement. En combinant bureaux de demain, logistique de pointe et infrastructures de santé, ces structures offrent une résilience remarquable. Découvrons ensemble comment optimiser votre patrimoine en choisissant les meilleures signatures du marché pour cette année charnière.
Le triomphe de la diversification : pourquoi miser sur ce placement en 2026 🚀
Imaginez un instant le quotidien de Marc, un investisseur qui possède encore un petit appartement en centre-ville. Son dimanche matin est gâché par un appel : le chauffe-eau a rendu l’âme. Entre la recherche d’un plombier en urgence et la facture salée, sa rentabilité annuelle vient de s’évaporer. À l’opposé, les détenteurs de parts de SCPI diversifiées savourent leur café en consultant leur relevé de dividendes mensuels, totalement libérés de ces contraintes matérielles.
La force de ces fonds réside dans une règle mathématique imposée par l’ASPIM : pour être qualifié de « diversifié », un véhicule doit détenir au moins trois classes d’actifs distinctes. Mieux encore, aucune de ces catégories ne doit peser plus de 50 % du portefeuille global. Cette architecture garantit que votre investissement immobilier ne repose pas sur un seul secteur économique. Si le commerce physique ralentit, la logistique ou la santé prennent le relais pour maintenir la performance.
Pour ceux qui souhaitent aller plus loin dans la personnalisation de leur stratégie, le recours à un conseil et accompagnement spécialisé est devenu la norme. Les experts de sepia-investissement.fr aident ainsi les épargnants à naviguer entre les différentes options fiscales et géographiques pour construire un portefeuille sur mesure.
Une protection géographique et sectorielle sans frontières 🌍
En 2026, limiter son horizon à la seule France est devenu un anachronisme financier. Les meilleures structures déploient désormais leurs capitaux sur l’ensemble de la zone euro, voire en Amérique du Nord. Cette expansion permet de profiter des cycles économiques favorables de chaque pays. Alors que l’Allemagne offre une stabilité locative exemplaire pour les bureaux, l’Espagne ou l’Irlande affichent des rendements plus dynamiques sur le segment de la logistique.
L’intégration des critères ESG est également devenue un moteur de performance. Un bâtiment « vert » en 2026 n’est plus une option, mais une nécessité pour attirer des locataires de premier plan. Les sociétés de gestion qui ont anticipé les rénovations énergétiques affichent des taux d’occupation records, car les entreprises cherchent des locaux alignés avec leurs propres engagements climatiques. C’est un gage de pérennité pour votre patrimoine sur le long terme.
Pour analyser les chiffres récents et comprendre les dynamiques de l’année passée, vous pouvez consulter le bilan financier des SCPI, qui met en lumière la résilience des gros acteurs face aux ajustements de taux.
Les indicateurs clés pour décrypter le classement et le rendement 📊
Avant de plonger dans notre classement, il est crucial de maîtriser le vocabulaire des experts. Le Taux de Distribution (TD) reste l’indicateur le plus scruté, mais il ne raconte qu’une partie de l’histoire. Pour juger de la solidité réelle d’un fonds, il faut regarder le Report à Nouveau (RAN). Ce « bas de laine » financier permet à la société de gestion de continuer à verser des dividendes stables même en cas de vacance locative temporaire.
Un autre point essentiel est le Taux de Rendement Interne (TRI), qui mesure la performance globale sur 5, 10 ou 15 ans en incluant la revalorisation des parts. Une SCPI qui distribue 4,5 % mais dont la valeur d’expertise augmente régulièrement est souvent plus intéressante qu’une structure affichant 6 % avec un capital stagnant. La qualité de la gestion locative se juge donc sur sa capacité à créer de la valeur à chaque étape du cycle de vie des immeubles.
Voici un récapitulatif des leaders qui dominent le marché en 2026 grâce à leur agilité et leur solidité financière :
🏆 Rang
🏢 Nom de la SCPI
💰 Taux de Dist. 2025
📍 Focus Géographique
🛡️ Point Fort
#1
Cœur de Régions
🔥 6,20 %
🇫🇷 France Régions
Proximité locative
#2
Iroko Zen
🌿 7,12 %
🇪🇺 Europe
Zéro frais d’entrée
#3
Altixia Cadence XII
⚡ 5,60 %
🇫🇷 France
Loyers mensuels
#4
Immorente
🏛️ 5,00 %
🇪🇺 Europe
Historique béton
#5
Buroboutic
🛡️ 4,34 %
🇫🇷 France
Résilience active
Si vous souhaitez simuler vos revenus potentiels en fonction de votre capital, n’hésitez pas à utiliser les simulateurs SCPI disponibles sur sepia-investissement.fr pour obtenir une projection précise de votre futur complément de revenu.
L’importance de l’analyse extra-financière et du label ISR 🌿
En 2026, la performance ne se mesure plus seulement en euros sonnants et trébuchants. Le label ISR (Investissement Socialement Responsable) est devenu un critère de sélection majeur. Les gérants qui optimisent la consommation d’eau, installent des panneaux photovoltaïques ou améliorent le confort des salariés locataires voient la valeur de leurs actifs grimper mécaniquement.
Cette approche réduit également le risque d’obsolescence des bâtiments. Un immeuble mal noté au niveau énergétique subit aujourd’hui une « décote brune » qui impacte directement le prix de la part. À l’inverse, les fonds comme Iroko Zen ont fait du développement durable un levier de rendement supérieur. C’est une stratégie gagnant-gagnant pour l’investisseur et pour la planète.
Pour approfondir cette thématique transfrontalière, découvrez pourquoi l’ investissement en Europe reste la stratégie favorite des gérants les plus performants cette année.
Zoom sur les pépites régionales et européennes du classement 2026 💎
La première place de notre palmarès revient à Cœur de Régions. Cette structure a prouvé que la province française regorgeait d’opportunités ignorées par les géants parisiens. En ciblant des locaux d’activités et des bureaux dans des métropoles régionales dynamiques, elle capte des loyers élevés avec une concurrence moindre à l’achat. Sa capacité à augmenter régulièrement le prix de ses parts en fait une solution de placement de premier ordre.
Juste derrière, Iroko Zen continue de bousculer les codes. En supprimant les commissions de souscription, elle permet aux épargnants de voir leur capital travailler intégralement dès le premier jour. Son agilité sur le marché européen lui permet de saisir des opportunités tactiques très rentables, tout en maintenant une exigence éthique forte.
Enfin, pour ceux qui privilégient l’histoire et la diversification ultime, Immorente reste le paquebot rassurant du secteur. Avec des milliers de locataires répartis dans toute l’Europe, elle offre une mutualisation des risques qu’aucune autre structure ne peut égaler. C’est le socle idéal pour tout investissement immobilier cherchant à traverser les décennies avec sérénité.
N’oubliez jamais qu’un investissement en parts de SCPI comporte des risques. Le capital et les revenus ne sont pas garantis et dépendent de l’évolution du marché immobilier. La durée de détention recommandée est généralement de 8 à 10 ans pour amortir les frais et profiter pleinement des cycles de valorisation.
Il est important de prendre RDV avec un conseiller financier avant tout investissement.
Le paysage de l’investissement a considérablement évolué, et nous voici en 2026, à une époque où l’accès à la pierre n’a jamais été aussi numérisé. Imaginez un instant Marc, un cadre d’une quarantaine d’années, qui vient de percevoir une belle prime de fin d’année. Face à un livret A dont le taux peine à compenser l’inflation et une Bourse parfois trop capricieuse, il se tourne naturellement vers l’immobilier.
Sur son smartphone, les publicités ciblées se succèdent. D’un côté, on lui promet des rendements à deux chiffres grâce au crowdfunding immobilier sur des durées très courtes. De l’autre, on lui vante la stabilité rassurante et les revenus réguliers de la SCPI. La promesse semble similaire : investir dans la brique avec un ticket d’entrée de quelques centaines d’euros, tout en déléguant la gestion locative. Pourtant, sous ce vernis marketing, ces deux véhicules n’ont absolument rien à voir.
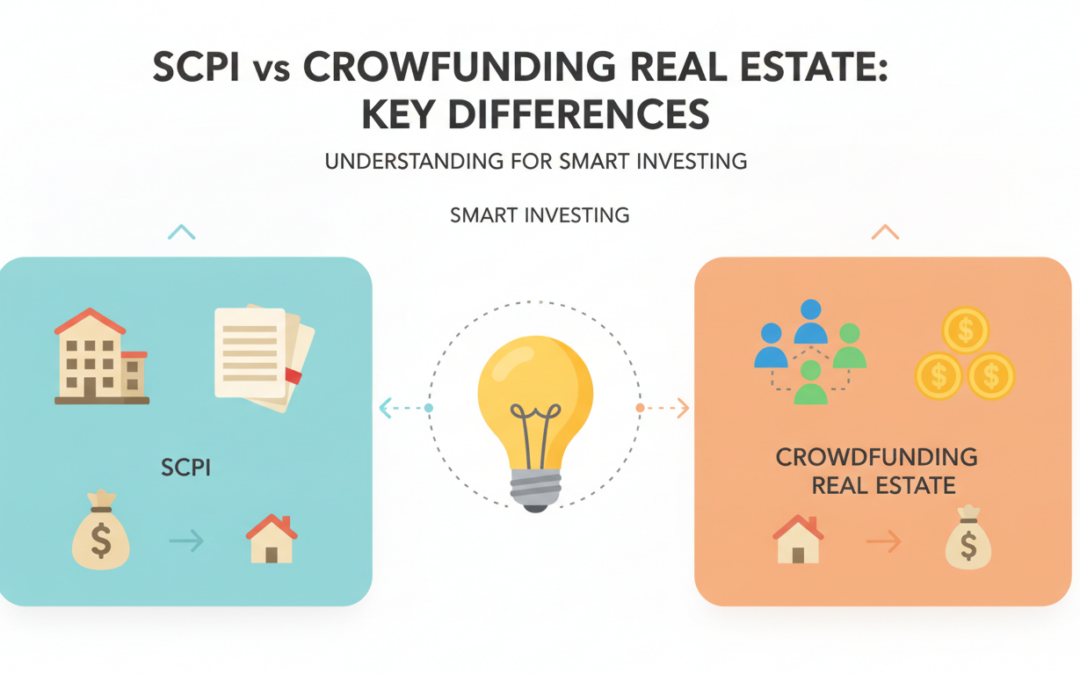
La confusion vient d’une apparence trompeuse. Les deux solutions se revendiquent du même sous-jacent : le marché de la pierre. Dans le premier cas, vous prêtez vos fonds pour une opération spécifique et éphémère. Dans le second, vous achetez une fraction d’un empire foncier destiné à être exploité sur des décennies. C’est la différence fondamentale entre être un « banquier-prêteur » et un « propriétaire-bailleur ».
Propriétaire vs Créancier : le choc des philosophies d’investissement 🏛️
Investir dans une SCPI (Société Civile de Placement Immobilier), c’est avant tout choisir la pérennité. En achetant des parts, l’investisseur devient associé d’une structure qui possède des dizaines, voire des centaines d’immeubles. Cette diversification massive permet de lisser les aléas : si un locataire part, les centaines d’autres continuent de payer leur loyer. C’est un paquebot tranquille qui avance avec régularité.
À l’opposé, le financement participatif ou collecte de fonds en ligne vous place dans la peau d’un créancier. Vous ne possédez pas l’immeuble. Vous prêtez de l’argent à un promoteur pour qu’il réalise son projet. Si tout se passe bien, il vous rembourse avec un intérêt élevé. Si le projet capote, vous êtes en première ligne pour subir les pertes. Pour naviguer dans ces eaux parfois troubles, un conseil et un accompagnement sur mesure sont souvent indispensables.
Le mécanisme de la dette mezzanine dans le financement participatif 🏗️
Le promoteur immobilier est un chef d’orchestre financier. Pour lancer un chantier, il a besoin de fonds propres pour débloquer son prêt bancaire. C’est là qu’interviennent les particuliers via le crowdfunding immobilier. En apportant ces « quasi-fonds propres », les investisseurs permettent au projet de voir le jour. En échange, ils exigent un rendement annuel souvent compris entre 8 % et 12 %.
Mais attention, cette rémunération flatteuse cache une réalité juridique : la dette subordonnée. En cas de faillite du promoteur, la banque se sert en premier. Les investisseurs du crowdfunding ne récupèrent les miettes que s’il en reste. C’est un placement à haut risque qui nécessite une analyse pointue de chaque dossier. Pour ceux qui préfèrent la sécurité de l’immobilier d’entreprise, explorer les investissements en immobilier d’entreprise reste une alternative plus sereine.
La SCPI en 2026 : la force tranquille de la mutualisation 🛡️
La SCPI ne cherche pas le « coup » financier. Son objectif est la distribution régulière de revenus, souvent trimestriels. En 2026, la gestion de ces fonds est devenue ultra-technique. Les gérants ne se contentent plus de percevoir les loyers ; ils rénovent activement les actifs pour répondre aux normes environnementales strictes, garantissant ainsi la valeur du placement financier sur le long terme.
L’horizon d’investissement ici est le temps long, généralement 8 à 10 ans. Les frais d’entrée, bien que réels, sont amortis par la valorisation des parts et la récurrence des dividendes. C’est une stratégie de « bon père de famille » modernisée, accessible même avec de petits montants. Pour simuler l’impact d’un tel investissement sur votre patrimoine, n’hésitez pas à utiliser les simulateurs SCPI mis à disposition.
Certaines opportunités récentes, comme la SCPI Eden, montrent que le secteur sait se renouveler en ciblant des actifs d’avenir. Cette capacité d’adaptation est la clé de la résilience de la pierre-papier face aux cycles économiques changeants que nous traversons.
Comparatif détaillé : Performances, Risques et Fiscalité 📊
Pour choisir entre ces deux mondes, il faut regarder les chiffres en face. Le rendement n’est que la moitié de l’histoire ; la fiscalité et la liquidité complètent le tableau. Voici un récapitulatif pour y voir plus clair dans vos choix d’investissement.
Caractéristique 🔍
SCPI (Pierre-Papier) 🏢
Crowdfunding Immobilier 🏗️
Rendement cible 💰
4 % à 6 % (plus stable) 📈
8 % à 12 % (plus volatil) 🔥
Risques encourus ⚠️
Modéré (mutualisé) ✅
Élevé (perte totale possible) ❌
Horizon de temps ⏳
Long terme (8-10 ans) 🐢
Court terme (12-36 mois) 🐇
Fiscalité 📝
Revenus fonciers (TMI + PS) 🏛️
Flat Tax (30 %) ⚡
Liquidité 💧
Moyenne (marché organisé) 🔄
Nulle (fonds bloqués) 🔒
Notez bien que le crowdfunding bénéficie de la « Flat Tax », ce qui peut être séduisant pour les investisseurs lourdement imposés. En revanche, les revenus de SCPI peuvent être logés dans une assurance-vie pour optimiser la facture fiscale. Chaque profil d’investisseur trouvera chaussure à son pied selon sa tranche d’imposition et ses objectifs de vie.
La liquidité : le piège invisible du financement participatif ⚓
C’est souvent le point qui fâche. Dans un projet de crowdfunding immobilier, votre argent est littéralement coulé dans le béton jusqu’à la fin du chantier. Si le promoteur rencontre des retards de construction ou des difficultés de vente (très fréquents en 2026 avec les nouvelles normes climatiques), votre argent peut rester bloqué 6, 12 ou 18 mois de plus que prévu.
La SCPI offre une souplesse différente. Bien qu’elle ne soit pas liquide comme un Livret A, il existe un marché secondaire organisé. La société de gestion gère les demandes de retrait en les compensant par de nouvelles souscriptions. C’est une sécurité non négligeable pour celui qui souhaite garder un certain contrôle sur ses capitaux sur le long terme.
Stratégie gagnante : Comment mixer ces deux placements ? 🧩
Faut-il vraiment choisir un camp ? La réponse est non. Les meilleurs investisseurs utilisent la stratégie du « Cœur et Satellite ». Le cœur de votre patrimoine immobilier doit être solide et pérenne : c’est la place de la SCPI. Elle doit représenter la majorité de votre allocation (environ 80 %) pour garantir des revenus stables et une protection contre l’inflation.
Le crowdfunding immobilier intervient en satellite (20 % maximum). C’est le moteur turbo qui vient doper la performance globale de votre portefeuille. En diversifiant sur plusieurs projets et plusieurs plateformes, vous diluez le risque de défaut d’un seul promoteur. C’est une approche équilibrée qui permet de profiter du meilleur des deux mondes sans mettre son avenir financier en péril.
Pour réussir cette allocation, il est crucial de s’informer sur les nouvelles opportunités. Par exemple, comprendre comment les jeunes SCPI bousculent le marché peut vous donner un avantage compétitif sérieux. En 2026, l’agilité et l’éducation financière sont les meilleures armes de l’épargnant.
Qu’il s’agisse de préparer sa retraite, de générer des revenus immédiats ou de faire fructifier un capital dormant, la brique reste une valeur refuge, à condition de savoir quel mortier on utilise. Prenez le temps d’analyser vos besoins réels avant de cliquer sur « investir ».
Il est important de prendre RDV avec un conseiller financier avant tout investissement.
Le paysage financier de cette année 2026 offre un spectacle particulièrement fascinant pour quiconque s’intéresse à l’investissement à long terme. Après les soubresauts économiques et les fameux « stress tests » grandeur nature que le secteur a subis ces deux dernières années, le brouillard s’est enfin dissipé.
Nous faisons aujourd’hui face à un marché dont l’hétérogénéité n’a jamais été aussi marquée, agissant comme un révélateur impitoyable de la qualité réelle des actifs. Certaines figures historiques, autrefois considérées comme d’indéboulonnables piliers, se retrouvent aujourd’hui empêtrées dans des portefeuilles vieillissants, inadaptés aux nouvelles normes écologiques et aux usages post-télétravail.
À l’inverse, une nouvelle génération de véhicules d’épargne, agile et opportuniste, tente de séduire avec des promesses parfois un peu trop éblouissantes pour être totalement honnêtes. Au milieu de ce champ de bataille, l’excellence de la gestion devient la seule boussole fiable pour naviguer sereinement.
Pour vous aider à y voir plus clair, il est souvent judicieux de solliciter un conseil et un accompagnement sur-mesure afin de valider la pertinence de votre patrimoine actuel face aux enjeux de demain.
Le palmarès 2026 : Notre sélection d’excellence des meilleures SCPI
Identifier les pépites de l’immobilier de rendement demande une rigueur chirurgicale. Ce travail d’orfèvre nous a conduits à isoler moins de 10 % de l’univers investissable pour ne garder que la quintessence.
Ces véhicules d’exception ne se contentent pas de survivre ; ils prospèrent en exploitant intelligemment les nouvelles dynamiques de l’immobilier tertiaire, logistique ou de santé. Ils incarnent notre vision de la performance pour les années à venir, loin des mirages marketing.
Voici le tableau synthétique de nos 15 champions qui dominent le marché cette année par leur solidité et leur stratégie visionnaire :
🏆 Classement TOP 15
🏦 Société de Gestion
🌟 Particularité de la SCPI
Wemo One
Wemo Reim
🚀 Agilité européenne de pointe
Reason
MNK Partners France
🧠 Stratégie d’acquisition ultra-ciblée
Sofidynamic
Sofidy
⚡ Dynamisme et rendement optimisé
Comète
Alderan
🌍 Diversification internationale forte
EDR Europa
Edmond de Rothschild REIM
🏰 Prestige et solidité institutionnelle
Mistral Sélection
Swiss Life REIM
🌬️ Approche défensive et résiliente
Eden
Advenis REIM
🌱 Focus sur les enjeux environnementaux
Corum USA
Corum
🦅 Opportunités sur le marché américain
Transitions Europe
Arkea REIM
🔄 Adaptation aux nouveaux cycles urbains
Darwin RE01
Darwin Invest
🧬 Évolution et sélection naturelle des actifs
Opportunités territoires
PERIAL
📍 Ancrage régional et proximité
Soprorente
FIDUCIAL Gérance
🛡️ Stabilité historique éprouvée
Capiforce
FIDUCIAL Gérance
💪 Force de frappe sectorielle ciblée
Iroko Zen
Iroko
🧘 Zéro frais d’entrée et sérénité
NCap Continent
Norma Capital
🗺️ Maillage territorial européen audacieux
Prenez par exemple le cas de Reason de MNK Partners, qui a su démontrer une intelligence d’acquisition remarquable en ciblant des zones de forte croissance en Europe.
Cette agilité permet de sécuriser des revenus tout en préparant les plus-values futures. C’est précisément cette capacité d’anticipation qui définit notre sélection cette année.
Les 5 filtres impitoyables pour valider un rendement durable
Dresser une liste de favoris est une chose, mais comprendre la mécanique implacable qui se cache derrière cette sélection en est une autre. En 2026, l’amateurisme n’a plus sa place.
Le premier filtre est le Taux de Distribution (TD). Si une SCPI doit générer des revenus, ce rendement ne doit pas être un feu de paille. Nous chassons impitoyablement les véhicules qui affichent un taux artificiellement gonflé pour privilégier la soutenabilité sur dix ans. 💎
Le deuxième critère, devenu crucial, est l’équilibre entre la collecte et la liquidité. Imaginez un restaurant bondé où de nouveaux clients entrent en permanence, mais où personne ne trouve la porte de sortie. C’est le cauchemar des fonds en crise de liquidité.
Pour approfondir ces aspects techniques, vous pouvez utiliser les simulateurs SCPI disponibles en ligne, indispensables pour projeter vos futurs gains nets de frais.
Ensuite vient le Taux d’Occupation Financier (TOF). Nous privilégions les gestionnaires qui démontrent une agressivité commerciale saine, capables de relouer rapidement un plateau de bureaux ou un commerce laissé vacant par un locataire sortant.
Il est également intéressant d’étudier des opportunités comme Sofidynamic, qui illustre parfaitement comment un gestionnaire expérimenté peut optimiser le couple rendement/risque dans le contexte actuel. 📈
Santé et diversification : Les boucliers de votre épargne en 2026
Si la méthode de sélection est primordiale, le terrain de jeu sur lequel se déploient les capitaux l’est tout autant. Le marché a rendu son verdict : plus de 70 % de la collecte récente s’est orientée vers les stratégies dites diversifiées.
Pourquoi un tel plébiscite ? Tout simplement parce que les investisseurs ont compris qu’avoir un portefeuille multi-secteurs est le moyen le plus sûr de naviguer à travers les cycles économiques. 🛡️
Cette diversification permet d’arbitrer entre un entrepôt logistique dopé par le e-commerce et un mur de commerce de centre-ville. Au-delà de cette polyvalence, le secteur de la santé s’impose comme une forteresse imprenable.
Le vieillissement de la population et la pénurie de lits médicalisés créent une demande structurelle d’une puissance inouïe. Investir dans ces infrastructures, c’est s’assurer une tranquillité d’esprit remarquable avec des locataires institutionnels solides.
✅ Baux fermes de très longue durée (9 à 12 ans).
✅ Risque de vacance locative historiquement proche de zéro.
✅ Décorrélation totale avec les cycles boursiers classiques.
✅ Barrières à l’entrée élevées pour la concurrence.
Éviter les pièges : L’obsolescence des bureaux et les crises de liquidité
Tout bon chasseur de rentabilité sait que pour gagner, il faut avant tout éviter de perdre. La première menace concerne l’immobilier de bureaux de seconde zone, vieillissant ou mal positionné. ⚠️
Ces actifs cumulent des handicaps insurmontables : télétravail généralisé et normes ESG drastiques. Un immeuble qui s’apparente à une passoire thermique est purement et simplement inlouable en 2026.
Remettre ces bâtiments aux normes exige des investissements colossaux qui engloutissent instantanément la rentabilité de l’actif. Nous conseillons de fuir farouchement les véhicules trop chargés en bureaux anciens.
L’autre danger réside dans les tensions de liquidité. Lorsqu’un gestionnaire détient trop d’immeubles obsolètes, la valeur de ses parts peut vaciller. Les investisseurs paniquent et demandent à sortir en masse, bloquant parfois le fonds.
C’est dans ces moments-là que l’on reconnaît la qualité d’une société de gestion. Celles qui ont su anticiper la révolution verte et la mutation des modes de travail affichent aujourd’hui une santé insolente. 🌟
Bâtir une stratégie sur-mesure pour votre patrimoine
Connaître les 15 champions du marché n’est que la première étape. La SCPI la plus performante sur le papier pourrait se révéler totalement inadaptée à votre situation fiscale ou à vos objectifs de vie.
L’une des variables déterminantes réside dans la méthode d’acquisition. Acheter au comptant est idéal pour un complément de revenu immédiat, mais pour un cadre lourdement imposé, le démembrement de propriété est bien plus efficace. 💡
De même, l’effet de levier du crédit reste une arme puissante. En 2026, financer l’achat de parts par un prêt bancaire permet de faire supporter une grande partie de l’effort d’épargne par les loyers perçus.
Face à la complexité de ces mécanismes fiscaux et juridiques, l’illusion de l’investisseur solitaire est dangereuse. Un faux pas peut coûter des milliers d’euros sur la durée de détention.
Le recours à un expert n’est pas un luxe, mais une nécessité. Il construira une architecture d’investissement personnalisée, piochant intelligemment parmi notre sélection pour créer une synergie parfaite avec vos autres actifs. 🤝
Il est important de prendre RDV avec un conseiller financier avant tout investissement