
Pour compléter ses revenus à la retraite, la SCPI propose de détenir des parts d’un parc immobilier professionnel géré par une société de gestion, et de percevoir une quote-part des loyers encaissés. Ce placement s’adresse aux épargnants qui souhaitent un investissement immobilier sans gérer eux-mêmes locataires et travaux. Il ne comporte aucune garantie de revenus ni de capital.
Le sujet se pose avec acuité : selon les projections de la DREES publiées en juin 2026, le taux de remplacement des cadres du privé recule d’une génération à l’autre. Reste à savoir comment une SCPI s’insère dans une démarche d’épargne retraite, quels critères examiner et quelles modalités de détention existent.
En bref
- Selon la DREES (rapport de juin 2026), un cadre du privé né en 1960 perçoit environ la moitié de son dernier salaire net à la retraite, contre un peu plus de 40 % pour la génération 2000.
- La SCPI collecte l’épargne de nombreux associés pour acquérir des immeubles professionnels. La société de gestion en assure la gestion, en contrepartie de frais.
- Quatre critères se consultent dans la documentation réglementaire : stratégie immobilière, origine des revenus, modèle de frais, dynamique de collecte.
- La pleine propriété vise des revenus potentiels rapides. La nue-propriété les reporte à l’issue du démembrement, avec une décote à l’achat.
- Perte en capital possible, revenus et liquidité sans garantie, durée de placement recommandée de 8 à 10 ans. Les performances passées ne préjugent pas des performances futures.
Retraite : pourquoi chercher des revenus complémentaires
Le système par répartition repose sur les cotisations des actifs pour payer les pensions des retraités. Quand le rapport entre actifs et retraités se dégrade, le niveau des pensions relatives aux derniers salaires se tasse. Les cadres, dont les rémunérations dépassent les plafonds des régimes de base, sont les premiers concernés.
Ce que disent les projections sur le taux de remplacement
Les projections de la DREES sur cas types, publiées en juin 2026, donnent un ordre de grandeur. Un cadre du secteur privé de la génération 1960 toucherait environ la moitié de son dernier salaire net une fois à la retraite. Pour la génération 2000, le taux de remplacement serait à peine supérieur à 40 %.
Concrètement, un salarié habitué à un certain niveau de vie voit son budget se réduire de plusieurs centaines d’euros par mois au moment du départ. Cet écart ne se comble pas en quelques années. Il se prépare pendant la vie active, par une préparation financière progressive.
L’immobilier, une piste souvent citée
Une étude Kantar réalisée pour Iroko en novembre 2025 auprès de 1 000 Français de 30 ans et plus indique que 62 % d’entre eux jugent l’immobilier pertinent pour compléter leur retraite. Le patrimoine immobilier séduit parce qu’il produit des loyers, donc des revenus complémentaires potentiels, et qu’il s’inscrit dans le temps long.
L’immobilier locatif en direct a cependant un coût en temps : recherche de locataires, gestion des impayés, entretien, vacance. Tous les épargnants n’ont ni l’envie ni la disponibilité de s’en charger. La pierre-papier, dont la SCPI est la forme la plus connue, répond à cette contrainte en déléguant la gestion.
Un complément de revenus se construit donc sur la durée, et la question du mode de détention compte autant que celle du montant.

Comment la SCPI génère des revenus complémentaires
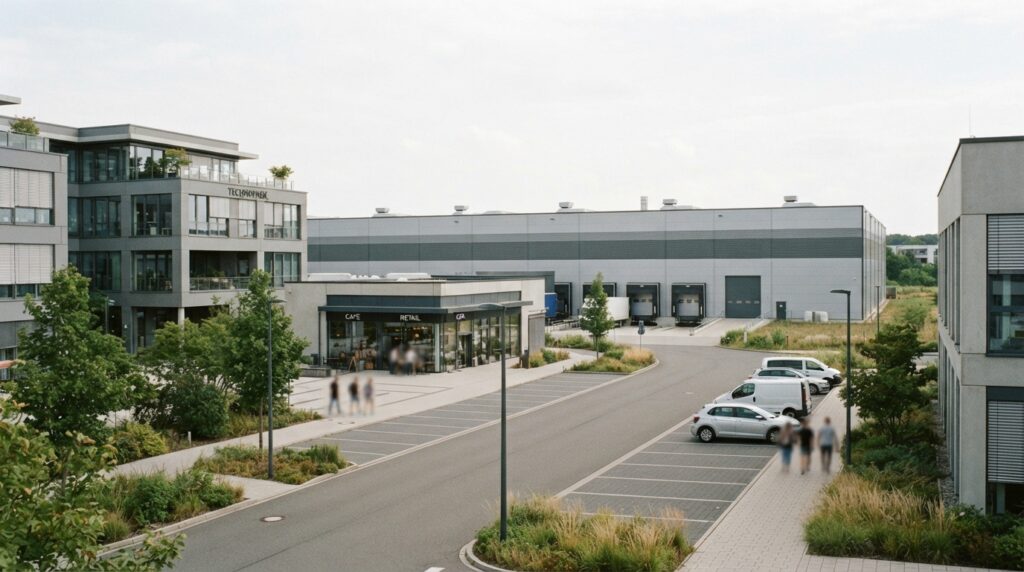
Une SCPI réunit l’épargne de nombreux investisseurs pour acquérir des immeubles professionnels : bureaux, commerces, entrepôts, hôtels, locaux de santé. La société de gestion sélectionne les biens, trouve les locataires, encaisse les loyers et suit les travaux. Chaque associé reçoit ensuite sa part, au prorata du nombre de parts détenues.
Les caractéristiques qui intéressent un épargnant préparant sa retraite
Ce fonctionnement présente plusieurs particularités, à mettre en regard de leurs limites :
- Gestion déléguée : la société de gestion s’occupe de l’exploitation du parc, en contrepartie de frais.
- Ticket d’entrée accessible : quelques milliers d’euros suffisent pour acquérir des parts.
- Mutualisation : plusieurs immeubles, et selon la stratégie plusieurs secteurs et pays, sont réunis dans une même société.
- Versements périodiques : la distribution peut être mensuelle, trimestrielle ou autre selon les sociétés. Les sociétés de gestion d’Iroko, par exemple, la versent chaque mois.
La distribution de dividendes, expression courante pour désigner les revenus versés aux associés, dépend du rendement locatif du parc. Elle varie selon le taux d’occupation, la qualité des locataires et les charges. Ces revenus passifs ne le sont qu’en partie : ils exigent un suivi de la documentation et des résultats publiés.
Un exemple de performance passée
À titre d’illustration, la SCPI Iroko Zen affichait en 2025 une performance globale annuelle de 8,13 %, dont un taux de distribution de 7,14 % (données Iroko au 31 décembre 2025). La performance globale annuelle additionne le taux de distribution de l’année et la variation du prix de souscription entre le 1er janvier de l’année et le 1er janvier suivant. Le taux de distribution correspond au revenu annuel brut de fiscalité, rapporté au prix de part au 1er janvier.
Ces chiffres sont passés. Ils ne préjugent pas des performances futures et ne constituent ni une promesse ni un objectif. Selon la même source, 0 % des revenus versés en 2025 étaient non récurrents.
Ce que la fiscalité change aux revenus perçus
Les loyers de source française sont imposés comme des revenus fonciers : barème de l’impôt sur le revenu, auquel s’ajoutent 17,2 % de prélèvements sociaux. Certaines SCPI investissent largement hors de France. C’est le cas d’Iroko Zen, lancée en 2020, dont environ 70 % du parc se situe dans d’autres pays d’Europe de l’Ouest (données Iroko au 30 septembre 2026).
Les loyers étrangers sont en général imposés là où se trouvent les immeubles et ne supportent pas les prélèvements sociaux français. Les impôts acquittés à l’étranger par cette SCPI représentaient 15,41 % des revenus bruts versés en 2025. Le traitement dépend de la situation de chaque associé, des conventions fiscales applicables et du cadre de détention, notamment en unités de compte. Les règles peuvent évoluer. Pour approfondir les mécanismes d’une stratégie à l’étranger, un article est consacré à la stratégie internationale des SCPI.
Un revenu net se juge après frais et impôts, jamais sur le seul taux affiché.
Choisir une SCPI dans une logique de retraite : quatre critères
Pour une démarche à long terme, la solidité d’une SCPI importe davantage que son seul rendement affiché. La question centrale : cette société peut-elle verser des revenus potentiels réguliers pendant de nombreuses années ? Quatre critères aident à y répondre. Ils se retrouvent dans la note d’information, le document d’informations clés et les bulletins périodiques.
| Critère | Ce qu’il faut examiner | Intérêt pour une logique de retraite |
|---|---|---|
| Stratégie immobilière | Répartition par secteurs et par pays, nombre et taille des immeubles | Un parc diversifié limite l’effet d’un locataire défaillant ou d’un marché en repli. |
| Origine des revenus | Taux d’occupation financier, solidité des locataires, durée restante des baux | Des baux longs et des locataires stables soutiennent la régularité des revenus potentiels, sans garantie. |
| Modèle de frais | Ensemble des frais : souscription, gestion, acquisition, travaux, sortie | Les frais réduisent le capital investi en immobilier et pèsent sur le rendement potentiel. |
| Dynamique de collecte | Collecte nette, volume de parts en attente de retrait | Une société qui collecte peut réaliser des acquisitions et traiter plus facilement les retraits, sans garantie. |
Le taux d’occupation financier, un indicateur à lire avec recul
Le taux d’occupation financier compare les loyers réellement facturés à ceux que rapporterait le parc s’il était entièrement loué. Plus il est élevé, plus il indique un patrimoine qui trouve preneur. Pour Iroko Zen, il s’établissait à 96,61 % au troisième trimestre 2026 (données Iroko sur le portefeuille au 30 septembre 2026, susceptibles d’évoluer).
Un indicateur isolé ne suffit pas. Un taux élevé peut coexister avec des baux proches de leur terme, ou avec une concentration sur quelques locataires. Il convient de le rapprocher de la durée des baux et de la diversification du parc.
Comparer des stratégies sans se limiter à une seule donnée
Les SCPI diffèrent par leur positionnement : bureaux, santé, logistique, commerces, Europe ou France, collecte récente ou ancienne. Des articles présentent plusieurs approches, par exemple celle d’une SCPI conçue comme un indice immobilier diversifié. La lecture de ces analyses ne vaut pas recommandation : chaque situation patrimoniale appelle un examen propre.
Choisir sur la solidité, c’est d’abord lire les documents avant de regarder le taux de distribution.
Pleine propriété ou nue-propriété : adapter la détention à l’horizon de départ
La plupart des SCPI proposent plusieurs modes de détention, dont la pleine propriété et la nue-propriété. L’écart tient au moment où les revenus potentiels sont perçus. Le choix dépend de la distance qui sépare l’épargnant de la retraite.
La pleine propriété : des revenus potentiels après le délai de jouissance
À quelques années de l’échéance, ou une fois retraité, la pleine propriété permet de percevoir des revenus potentiels rapidement, une fois le délai de jouissance écoulé. Les loyers perçus sont imposés selon le régime applicable aux revenus fonciers ou aux revenus étrangers, comme évoqué plus haut. Les parts peuvent être revendues, sans garantie de liquidité ni de prix.
La nue-propriété : renoncer aux loyers pour acheter à prix décoté
Pour un horizon de 10 à 15 ans, la nue-propriété consiste à ne pas percevoir de loyers pendant une période de démembrement, souvent comprise entre 3 et 20 ans. En contrepartie, l’épargnant achète les parts avec une décote. Chez Iroko, elle est par exemple de 36 % pour 10 ans, et elle s’accroît avec la durée du démembrement.
Sans loyer perçu, il n’y a pas d’imposition sur ces revenus pendant le démembrement. L’idée est de faire coïncider l’échéance avec le départ en retraite : à 55 ans, choisir de retrouver la pleine propriété dans 10 ans. L’épargne reste bloquée pendant toute la durée choisie, même si celle-ci dépasse la durée de placement recommandée de 10 ans. Les règles fiscales de ce démembrement sont détaillées dans un article sur la fiscalité de la SCPI en nue-propriété.
Une comparaison chiffrée sur 30 000 euros
Le tableau suivant compare deux détentions d’un même montant de 30 000 euros, selon des hypothèses théoriques.
| Élément | Pleine propriété | Nue-propriété sur 10 ans |
|---|---|---|
| Profil concerné | Proche de la retraite ou déjà retraité | Retraite dans 10 à 15 ans |
| Revenus potentiels pendant 10 ans | 137,50 euros par mois, soit environ 16 000 euros cumulés après le délai de jouissance | Aucun |
| Valeur des parts après 10 ans (prix de part constant) | 30 000 euros | 46 875 euros en pleine propriété |
| Revenus potentiels ensuite | 137,50 euros par mois | 214,84 euros par mois |
Source : hypothèses illustratives non garanties, fournies par Iroko : taux de distribution de 5,5 %, prix de part constant, entrée en jouissance le 1er jour du 4e mois, décote de 36 % pour un démembrement de 10 ans.
Ces résultats illustrent une évolution possible. Le prix de part peut varier à la hausse comme à la baisse selon le marché immobilier, et les pertes peuvent dépasser les montants affichés. Le tableau montre un arbitrage, non un résultat attendu : le temps remplace le revenu immédiat.
Préparer son départ : risques, progressivité et accompagnement
Un placement destiné à compléter une pension doit se juger sur ses risques autant que sur ses revenus potentiels. La SCPI reste un placement immobilier : le capital n’est pas garanti, la revente des parts non plus, et les revenus dépendent du paiement des loyers. La durée de placement recommandée est de 8 à 10 ans, et les performances passées ne sont pas représentatives des performances futures.
Les risques à avoir en tête avant de se décider
Plusieurs facteurs peuvent peser sur les résultats : vacance locative, baisse de la valeur des immeubles, hausse des charges, évolution de la fiscalité, délais de revente en cas d’attente de retraits. Un revenu régulier ne doit pas être confondu avec un revenu fixe. Une analyse détaillée de ces points figure dans l’article consacré aux risques des SCPI pour les épargnants.
Construire sa position par étapes
Le temps joue un rôle central. Étaler ses acquisitions dans le temps, plutôt que d’investir en une fois, permet de lisser les dates d’entrée et de réévaluer sa démarche. Cette approche est présentée dans un article sur l’investissement progressif en SCPI.
La SCPI ne constitue qu’une brique du patrimoine : elle s’articule avec l’assurance vie, le plan d’épargne retraite, l’épargne de précaution et, le cas échéant, la résidence principale. Le guide des SCPI du site rappelle les notions de base pour se repérer.
Faire étudier sa situation
Aucune règle générale ne vaut pour tous : âge, revenus, fiscalité, objectifs et capacité à immobiliser son épargne varient d’un foyer à l’autre. Il est possible de faire étudier sa situation par un conseiller avant toute décision. Cet article présente une information générale et ne constitue pas une recommandation personnalisée.
Anticiper reste plus efficace que subir : la question porte désormais sur la méthode et le calendrier, plus que sur le principe.
Une SCPI peut-elle remplacer une pension de retraite ?
Non. Une SCPI peut produire des revenus complémentaires potentiels, mais ceux-ci ne sont pas garantis et dépendent des loyers encaissés. Elle s’envisage comme un complément, aux côtés des autres sources de revenus de la retraite.
Quelle différence entre pleine propriété et nue-propriété ?
En pleine propriété, l’associé perçoit les revenus potentiels après le délai de jouissance. En nue-propriété, il n’en perçoit pas pendant la durée du démembrement, mais achète les parts avec une décote. L’épargne est bloquée pendant toute cette période.
Comment sont imposés les revenus d’une SCPI ?
Les loyers de source française relèvent des revenus fonciers : barème de l’impôt sur le revenu et 17,2 % de prélèvements sociaux. Les loyers étrangers suivent des règles différentes selon les conventions fiscales. Ces règles dépendent de la situation de chacun et peuvent évoluer.
Quels sont les principaux risques d’une SCPI ?
Le capital peut être perdu en partie, les revenus et la liquidité des parts ne sont pas garantis, et la durée de placement recommandée est de 8 à 10 ans. Les performances passées ne préjugent pas des performances futures.
Quels indicateurs consulter avant de s’intéresser à une SCPI ?
La stratégie immobilière, le taux d’occupation financier, la durée des baux, l’ensemble des frais et la dynamique de collecte. Ces informations figurent dans la note d’information, le document d’informations clés et les bulletins de la société de gestion.
Source: www.challenges.fr
À savoir avant d’investir. Investir en SCPI comporte un risque de perte en capital. Les revenus ne sont pas garantis et peuvent baisser ; la liquidité n’est pas garantie. Durée de placement recommandée : 8 à 10 ans. Les performances passées et les objectifs de distribution ne préjugent pas des performances futures.
Cet article est une information générale, rédigée avec l’aide d’outils d’IA puis publiée sous la responsabilité de l’éditeur. Ce n’est ni une recommandation personnalisée ni un conseil en investissement.
Éditeur : Emmanuel Saubesty, conseiller en investissements financiers (CIF, conseil non indépendant), ORIAS 18005317, adhérent CNCEF Patrimoine. Prendre rendez-vous · Mentions légales
0 commentaires