
Pendant des décennies, acquérir un appartement pour le mettre en location était considéré comme l’accomplissement patrimonial ultime.
C’était le réflexe naturel de tout épargnant soucieux de préparer ses vieux jours. On achetait un studio étudiant ou un trois-pièces familial, et on laissait le temps faire son œuvre.
Aujourd’hui, cette image d’Épinal s’effrite sérieusement sous le poids d’une réalité économique beaucoup plus complexe en ce milieu de décennie. 🚀
Les professionnels de la finance dressent un constat lucide : la rentabilité nette de l’immobilier traditionnel est aujourd’hui amputée par une myriade de facteurs macroéconomiques et réglementaires.
Ce phénomène s’explique d’abord par un contexte tendu où les incertitudes internationales poussent les acheteurs potentiels à un attentisme prudent.
Le marché immobilier en 2026 semble ainsi marquer un tournant décisif, obligeant chaque investisseur à revoir sa stratégie immobilière de fond en comble. 📉
Il est donc grand temps de démystifier l’idée selon laquelle la pierre physique serait une garantie de succès financier inaltérable.
La réalité, c’est que le rendement brut d’un logement idéalement situé peine désormais à offrir une performance satisfaisante une fois toutes les charges déduites.
Pour y voir plus clair, explorer les outils de sepia-investissement.fr permet souvent de simuler ces nouveaux scénarios avec précision. 🧐
La rentabilité locative : entre mirages et vérités du terrain
Certains observateurs tentent de rassurer en pointant du doigt une stabilisation des prix.
Pourtant, cette reprise demeure extrêmement fragile et cache de profondes disparités régionales.
Les ventes de logements neufs, par exemple, continuent de s’éroder, prouvant que les fondamentaux ne sont pas encore assainis. 🏗️
Le mythe de la gestion passive a vécu.
L’investisseur moderne qui souhaite maintenir une valorisation cohérente de ses actifs doit désormais composer avec une fiscalité punitive et des normes énergétiques draconiennes.
Le déclin de l’intérêt pour l’achat en direct n’est pas une simple tendance passagère, mais le résultat d’une pression administrative devenue étouffante. ⚖️
Le poids des normes et de la fiscalité en 2026
La prolifération des diagnostics techniques est devenue vertigineuse.
Les interdictions progressives de location pour les logements dits « passoires thermiques » forcent les bailleurs à engager des travaux de rénovation massifs.
Ces chantiers plombent littéralement le rendement à court et moyen terme, transformant le placement en gouffre financier. 💸
À ce fardeau technique s’ajoute l’encadrement strict des loyers dans les zones tendues.
Comment se projeter sereinement quand l’administration peut, du jour au lendemain, geler vos revenus ?
Pour ceux qui cherchent à s’adapter, il est essentiel de consulter des analyses à jour sur l’ investissement immobilier 2026 pour comprendre les nouvelles règles du jeu. 🎲
Pourquoi l’immobilier reste un pilier malgré la tempête
Face à ce constat sévère, la tentation de tout liquider est grande.
Pourtant, tourner définitivement la page de l’immobilier serait une erreur stratégique.
La pierre conserve des vertus intrinsèques qui en font un pilier irremplaçable, notamment sa capacité à générer des flux de trésorerie réguliers. 🧱
La réalité est que la pierre joue un rôle de bouclier anti-inflation majeur.
Contrairement à des liquidités qui dorment sur un compte courant, l’actif tangible protège le pouvoir d’achat de l’investisseur sur le long terme.
C’est une stratégie immobilière de défense qui reste pertinente pour quiconque souhaite diversifier ses avoirs. 🛡️
L’effet de levier et la protection contre l’inflation
L’investissement immobilier reste le seul placement qu’une banque acceptera de financer en grande partie via le crédit.
Même avec des taux plus élevés, l’effet de levier permet de se constituer un patrimoine avec l’argent d’autrui.
C’est une mécanique de création de richesse qui, bien maîtrisée, reste imbattable pour préparer sa retraite. 🏦
L’usure psychologique liée à la gestion des impayés ou des travaux peut être évitée.
En se tournant vers des solutions mutualisées, on conserve les avantages de la pierre sans les inconvénients du quotidien.
Beaucoup d’épargnants se tournent d’ailleurs vers les SCPI sans frais pour maximiser leur mise de départ. 🌟
La révolution SCPI : déléguer pour mieux régner sur son patrimoine
Si la détention directe s’essouffle, la pierre-papier incarne la définition même de l’investissement rationnel.
Le principe est simple : au lieu de gérer un appartement, vous détenez des parts d’une société qui possède des centaines d’immeubles.
La gestion est 100 % déléguée à des experts qui s’occupent de tout, de la sélection des locataires aux travaux de rénovation. 💼
Cette approche permet d’accéder à l’immobilier professionnel : bureaux, cliniques, logistique.
Ce sont des secteurs souvent plus résilients que le résidentiel classique.
Pour bénéficier d’un accompagnement sur mesure, le site sepia-investissement.fr propose des solutions de conseil adaptées à chaque profil d’épargnant. 📈
Diversification et mutualisation des risques
La mutualisation est l’arme fatale contre la vacance locative.
Si votre locataire unique s’en va dans un studio, vous perdez 100 % de vos revenus.
Dans une structure mutualisée, le départ d’un occupant parmi des centaines n’a qu’un impact marginal sur votre dividende global. 🌊
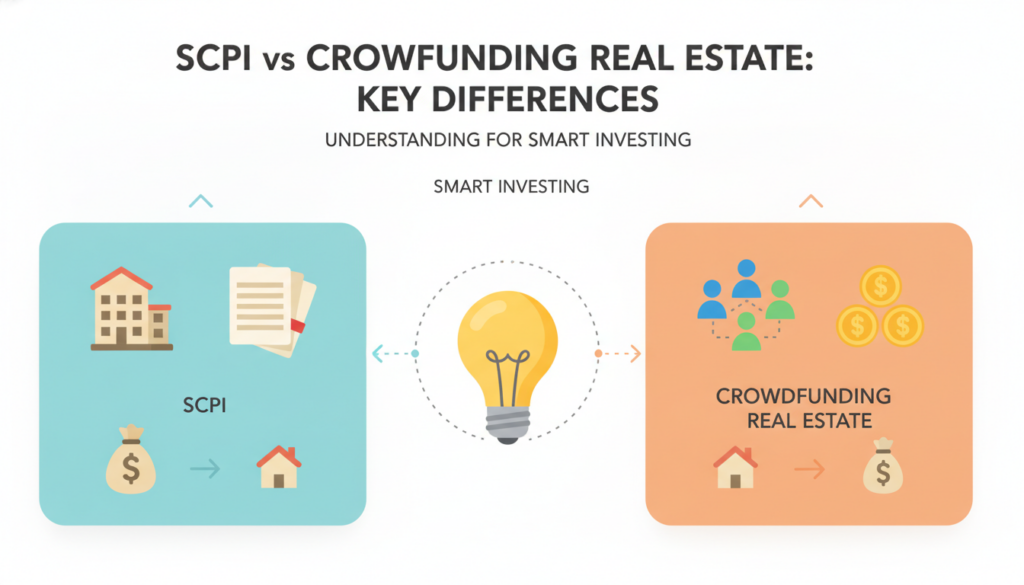
Voici une comparaison rapide pour y voir plus clair :
| 💡 Critères d’analyse | 🏠 Immobilier Direct | 📄 Pierre-Papier (SCPI) |
|---|---|---|
| ⚡ Gestion quotidienne | Lourde et chronophage ❌ | Zéro contrainte (déléguée) ✅ |
| 💰 Ticket d’entrée | Très élevé 🏦 | Accessible dès 200€ 💶 |
| 🛡️ Risque locatif | Concentré sur un bien ⚠️ | Mutualisé sur 100+ biens 🛡️ |
| ⚖️ Fiscalité | Souvent lourde 💸 | Optimisable (SCPI Européennes) 🌍 |
| 🔄 Liquidité | Lente et complexe ⏳ | Partielle et organisée 🔄 |
L’investissement doit aujourd’hui être envisagé comme une gestion d’entreprise.
La flexibilité est devenue le maître mot : pouvoir revendre quelques parts pour financer un projet est un luxe que l’immobilier physique ne permet pas.
Le marché immobilier évolue, et avec lui, les outils à notre disposition. 🛠️
En somme, la rentabilité n’est pas morte, elle s’est simplement déplacée.
Elle appartient désormais à ceux qui acceptent de quitter le schéma traditionnel pour une approche plus moderne et diversifiée.
Les chiffres parlent d’eux-mêmes, et l’accompagnement par des experts devient une étape incontournable pour éviter les pièges classiques. 🏁
Il est important de prendre RDV avec un conseiller financier avant tout investissement afin de valider la cohérence de votre projet avec votre situation personnelle. 🤝
Prendre un RDV avec un conseiller
0 commentaires