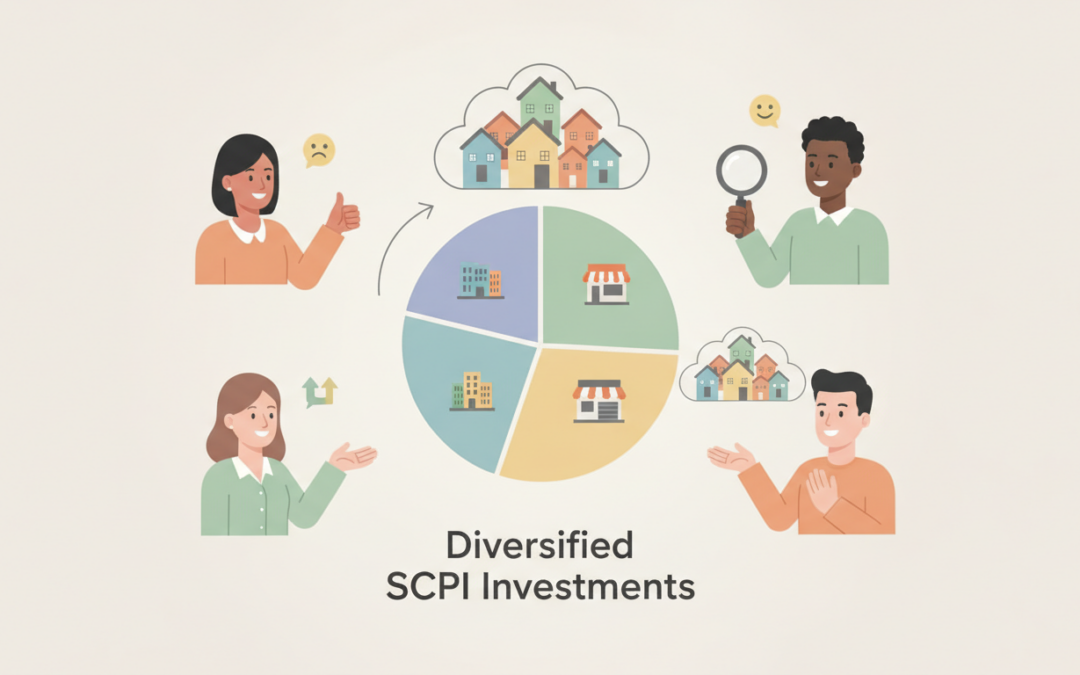
Investir dans la pierre-papier via une enveloppe dédiée change radicalement la donne pour nombre d’épargnants qui cherchent à dynamiser leur capital. Entre promesses de rendements attractifs et subtilités contractuelles, décortiquer le fonctionnement d’un tel placement demande une attention toute particulière aux conditions de souscription.
Le diable se cache souvent dans les détails des contrats multisupports modernes. Analyser les rouages de ces placements permet d’éviter les pièges classiques et d’aligner vos choix patrimoniaux avec vos véritables ambitions à long terme.
Comprendre le mécanisme des contrats multisupports
Loger des parts immobilières au sein d’une enveloppe fiscale spécifique repose sur un principe simple en apparence mais technique dans sa mise en œuvre. Vous ne possédez pas directement les actifs immobiliers : vous achetez des unités de compte adossées à ces sociétés civiles de placement.
Cette architecture financière modifie totalement la gestion de vos loyers. Au lieu d’atterrir sur votre compte courant, ces revenus viennent grossir la valeur ou le nombre de vos parts, capitalisant ainsi à l’abri de l’impôt immédiat.
Pour approfondir la question des supports disponibles sur le marché, vous pouvez consulter l’essor des SCPI et OPCI afin de mesurer l’évolution de ces véhicules d’investissement. Cette lecture offre un panorama utile pour saisir la place occupée par la pierre dans les contrats actuels.
Le choix des supports immobiliers disponibles dépend entièrement de la compagnie d’assurance qui pilote votre contrat. Vous devez donc composer avec un catalogue restreint par rapport à une acquisition en direct auprès de sociétés de gestion.
Décrypter les frais d’entrée et de gestion
La traque des coûts superflus guide la stratégie de tout investisseur avisé qui souhaite préserver sa rentabilité. Les frais d’entrée se négocient parfois à la baisse, voire disparaissent totalement selon les offres promotionnelles des acteurs du courtage en ligne.
Cependant, supprimer ces frais initiaux ne signifie pas que l’opération devient totalement gratuite. Les assureurs se rattrapent souvent en prélevant des frais de gestion annuels plus élevés sur les unités de compte logées dans le contrat.
Pour évaluer l’impact de ces charges sur la performance globale, un conseil et accompagnement personnalisé s’avère souvent indispensable pour éviter les déconvenues financières.
Il faut également surveiller de très près le délai de jouissance, cette période transitoire durant laquelle vos fonds ne génèrent aucun revenu après l’achat des parts. ⏳ Ce laps de temps peut grandement varier d’une structure à l’autre et impacter le calcul de votre rentabilité de départ.
Fiscalité de l’assurance-vie et transmission
Le principal attrait de cette stratégie réside dans le traitement fiscal des plus-values et des revenus générés au fil du temps. Tant que vous ne procédez à aucun retrait, aucune imposition ne vient amputer votre capital en phase de capitalisation.
Au moment d’effectuer un rachat, seule la fraction correspondant aux gains inclus dans la somme retirée subit l’impôt et les prélèvements sociaux. Après huit ans de détention, des abattements intéressants viennent alléger la facture fiscale, rendant cette formule particulièrement redoutable pour optimiser sa fiscalité.
En matière de transmission, le cadre successoral de l’assurance-vie offre des avantages indéniables par rapport à la détention en direct de biens immobiliers. Les capitaux transmis aux bénéficiaires désignés profitent d’abattements spécifiques hors succession pour les sommes versées avant l’âge de soixante-dix ans.
Pour préparer au mieux votre succession et simuler différents scénarios d’investissement, vous pouvez utiliser un outil performant en accédant aux simulateurs SCPI pour projeter vos chiffres sur le long terme.
Critère d’analyse
Détention en direct
Contrat d’assurance-vie
Fiscalité des loyers
Taxation immédiate au barème
Capitalisation sans impôt annuel
Liquidité du placement
Dépend du marché secondaire
Garantie de rachat par l’assureur
Transmission
Droits de succession classiques
Abattements avantageux hors succession
Accès au levier du crédit
Très courant et accessible
Rare et soumis à conditions strictes
Gérer la liquidité et anticiper les risques
Croire que l’assurance-vie transforme instantanément des actifs immobiliers en liquidités immédiates serait une grave erreur d’appréciation. Même si l’assureur s’engage à assurer la liquidité du contrat, les modalités de revente des parts de SCPI peuvent s’allonger en cas de tension sur le marché de la pierre.
Les risques d’investissement inhérents à ce type de support demeurent bien réels, car la valeur des unités de compte fluctue à la hausse comme à la baisse. La perte en capital reste donc une éventualité qu’il faut impérativement intégrer dans sa stratégie patrimoniale globale.
Il est donc recommandé de conserver une vision à long terme, en tablant sur un horizon de placement de huit à dix ans pour amortir les différents frais et traverser sereinement les cycles économiques. ⏳
N’oublions pas non plus d’examiner la régularité du rendement des SCPI visées, en analysant l’historique des distributions passées sans jamais y voir une garantie pour l’avenir. La prudence reste la meilleure alliée de l’épargnant avisé.
Prendre le temps d’analyser chaque paramètre contractuel garantit la solidité de votre démarche d’investissement immobilier à travers cette enveloppe fiscale. Une préparation minutieuse évite les mauvaises surprises au moment de récolter les fruits de votre épargne.
Certaines SCPI ne prélèvent pas de commission de souscription à l’entrée. Ne pas voir une partie de sa mise absorbée dès le premier jour change la perspective de l’épargnant, mais cela ne supprime pas les coûts : ils sont prélevés autrement. Cette approche invite à examiner de plus près le fonctionnement des SCPI sans versement initial de commission.
Loin de disparaître comme par magie, les coûts inhérents à la gestion d’un parc immobilier se déplacent simplement vers d’autres leviers financiers. Pour mieux appréhender cette mécanique, il convient d’analyser comment l’absence de barrière à l’entrée influence le rendement locatif et la manière dont chaque euro placé travaille pour vous. Les épargnants curieux peuvent d’ailleurs faire étudier sa situation par un conseiller afin de décrypter ces subtilités avant de se lancer.
Comprendre le mécanisme des parts sans commission initiale
Acquérir des parts sans verser de droit d’entrée signifie que la totalité de votre capital est immédiatement injectée dans l’achat d’immeubles de bureaux ou de commerces. Dans un schéma classique, une portion significative de votre investissement s’envole en frais de commercialisation, retardant d’autant le moment où votre argent commence réellement à porter ses fruits. Ici, la transparence apparente séduit de nombreux débutants qui cherchent à optimiser leur investissement immobilier dès la première seconde.
Toutefois, ce modèle repose sur un rééquilibrage des charges qui pèsent sur la durée de détention. Les sociétés de gestion qui optent pour cette formule peuvent prévoir des frais de gestion annuels plus élevés, prélevés directement sur les loyers perçus. Pour approfondir le sujet et découvrir comment s’articulent ces différentes structures tarifaires, vous pouvez consulter cette analyse détaillée sur la transparence des frais qui décortique l’impact réel sur votre épargne.
Le report des coûts sur la durée de détention
Supprimer la barrière financière de l’entrée déplace le coût global de l’opération vers les années de détention. Un pourcentage plus élevé est ainsi prélevé chaque année sur les revenus locatifs pour rémunérer la société de gestion. Cette logique implique que l’avantage initial d’avoir l’intégralité de son capital investi dès le départ peut être compensé, au fil des années, par des prélèvements récurrents plus lourds. L’écart exact dépend de chaque SCPI : il faut le vérifier dans ses documents d’information.
Par conséquent, la rentabilité nette de votre placement dépend étroitement de la capacité du gestionnaire à valoriser les actifs immobiliers au fil du temps. Si les loyers générés compensent largement ces prélèvements annuels, le pari s’avère gagnant sur le long terme. Dans le cas contraire, l’absence de frais initiaux ne suffit pas à garantir une performance supérieure à celle d’un produit traditionnel.
Analyser les risques et les contraintes de revente
Investir sans commission d’entrée ne protège en rien contre les aléas inhérents à la pierre papier. Le premier écueil réside dans la possible baisse de la valeur des parts, exposant l’épargnant à une perte en capital en cas de revente défavorable. La liquidité des parts demeure également un point de vigilance majeur, car trouver un acheteur dépend entièrement de la vitalité du marché secondaire organisé par la société de gestion.
Pour décourager les comportements trop volatils et les allers-retours nuisibles à la stabilité du fonds, certaines structures instaurent des frais de sortie applicables en cas de cession prématurée. Ces pénalités temporaires rappellent que la pierre papier exige un engagement sur le long terme, en phase avec un horizon de placement conseillé de huit à dix ans pour lisser les fluctuations conjoncturelles.
Comparer les offres grâce à un panorama chiffré
Face à la diversité des propositions sur le marché, réaliser un comparatif des SCPI devient indispensable pour identifier le véhicule le mieux adapté à vos objectifs patrimoniaux. Le tableau ci-dessous résume, de façon générale, les points à comparer entre une souscription classique et une souscription sans commission à l’entrée. Les montants exacts figurent dans la note d’information et les statuts de chaque SCPI.
Critère à comparer
Avec commission de souscription
Sans commission de souscription
Capital investi dès le départ
Réduit de la commission d’entrée
Intégralité de la somme versée
Frais annuels de gestion
Généralement plus faibles
Souvent plus élevés
Frais ou décote à la sortie
Variables selon la SCPI
Parfois dégressifs sur quelques années
Horizon de placement recommandé
8 à 10 ans
8 à 10 ans
Chaque investisseur doit ainsi mettre en balance la structure des coûts et la stratégie d’acquisition du gestionnaire avant de s’engager. Ignorer ces paramètres expose à des déceptions, notamment si l’on néglige l’impact des risques d’investissement inhérents à tout marché immobilier.
Prendre le temps d’analyser la composition du patrimoine et la régularité des distributions passées permet d’aborder ce placement avec lucidité. N’oubliez jamais que les performances enregistrées par le passé ne préjugent en rien des résultats futurs et que la prudence reste la meilleure conseillère en matière de patrimoine.
Il est primordial de prendre rendez-vous avec un conseiller financier avant tout investissement afin de valider l’adéquation du projet avec votre situation personnelle et fiscale.
En 2026, l’univers de l’épargne a connu une mutation sans précédent, propulsant la pierre papier au rang de pilier incontournable pour tout épargnant en quête de sérénité. Plus d’un million de Français ont désormais tourné le dos aux tracas de la gestion locative traditionnelle pour embrasser la flexibilité des SCPI. Ce succès massif s’explique par une promesse simple mais redoutable : percevoir des revenus réguliers sans jamais avoir à gérer un locataire ou un sinistre.
Le marché s’est structuré autour de véhicules de plus en plus sophistiqués, où la gestion déléguée permet de capter la croissance de l’immobilier tertiaire à l’échelle internationale. Face à la volatilité des marchés financiers classiques, le rendement stable de l’immobilier mutualisé s’impose comme un rempart contre l’inflation, tout en offrant une liquidité et une transparence accrues grâce aux nouvelles réglementations de l’ASPIM.
Ce guide complet décrypte les mécaniques de succès des fonds diversifiés, ces véritables couteaux suisses de l’investissement. En combinant bureaux de demain, logistique de pointe et infrastructures de santé, ces structures offrent une résilience remarquable. Découvrons ensemble comment optimiser votre patrimoine en choisissant les meilleures signatures du marché pour cette année charnière.
Le triomphe de la diversification : pourquoi miser sur ce placement en 2026
Imaginez un instant le quotidien de Marc, un investisseur qui possède encore un petit appartement en centre-ville. Son dimanche matin est gâché par un appel : le chauffe-eau a rendu l’âme. Entre la recherche d’un plombier en urgence et la facture salée, sa rentabilité annuelle vient de s’évaporer. À l’opposé, les détenteurs de parts de SCPI diversifiées savourent leur café en consultant leur relevé de dividendes mensuels, totalement libérés de ces contraintes matérielles.
La force de ces fonds réside dans une règle mathématique imposée par l’ASPIM : pour être qualifié de « diversifié », un véhicule doit détenir au moins trois classes d’actifs distinctes. Mieux encore, aucune de ces catégories ne doit peser plus de 50 % du portefeuille global. Cette architecture garantit que votre investissement immobilier ne repose pas sur un seul secteur économique. Si le commerce physique ralentit, la logistique ou la santé prennent le relais pour maintenir la performance.
Pour ceux qui souhaitent aller plus loin dans la personnalisation de leur stratégie, le recours à un conseil et accompagnement spécialisé est devenu la norme. Les experts de sepia-investissement.fr aident ainsi les épargnants à naviguer entre les différentes options fiscales et géographiques pour construire un portefeuille sur mesure.
Une protection géographique et sectorielle sans frontières
En 2026, limiter son horizon à la seule France est devenu un anachronisme financier. Les meilleures structures déploient désormais leurs capitaux sur l’ensemble de la zone euro, voire en Amérique du Nord. Cette expansion permet de profiter des cycles économiques favorables de chaque pays. Alors que l’Allemagne offre une stabilité locative exemplaire pour les bureaux, l’Espagne ou l’Irlande affichent des rendements plus dynamiques sur le segment de la logistique.
L’intégration des critères ESG est également devenue un moteur de performance. Un bâtiment « vert » en 2026 n’est plus une option, mais une nécessité pour attirer des locataires de premier plan. Les sociétés de gestion qui ont anticipé les rénovations énergétiques affichent des taux d’occupation records, car les entreprises cherchent des locaux alignés avec leurs propres engagements climatiques. C’est un gage de pérennité pour votre patrimoine sur le long terme.
Pour analyser les chiffres récents et comprendre les dynamiques de l’année passée, vous pouvez consulter le bilan financier des SCPI, qui met en lumière la résilience des gros acteurs face aux ajustements de taux.
Les indicateurs clés pour décrypter le classement et le rendement
Avant de plonger dans notre classement, il est crucial de maîtriser le vocabulaire des experts. Le Taux de Distribution (TD) reste l’indicateur le plus scruté, mais il ne raconte qu’une partie de l’histoire. Pour juger de la solidité réelle d’un fonds, il faut regarder le Report à Nouveau (RAN). Ce « bas de laine » financier permet à la société de gestion de continuer à verser des dividendes stables même en cas de vacance locative temporaire.
Un autre point essentiel est le Taux de Rendement Interne (TRI), qui mesure la performance globale sur 5, 10 ou 15 ans en incluant la revalorisation des parts. Une SCPI qui distribue 4,5 % mais dont la valeur d’expertise augmente régulièrement est souvent plus intéressante qu’une structure affichant 6 % avec un capital stagnant. La qualité de la gestion locative se juge donc sur sa capacité à créer de la valeur à chaque étape du cycle de vie des immeubles.
Voici un récapitulatif des leaders qui dominent le marché en 2026 grâce à leur agilité et leur solidité financière :
🏆 Rang
🏢 Nom de la SCPI
💰 Taux de Dist. 2025
📍 Focus Géographique
🛡️ Point Fort
#1
Cœur de Régions
🔥 6,20 %
🇫🇷 France Régions
Proximité locative
#2
Iroko Zen
🌿 7,12 %
🇪🇺 Europe
Zéro frais d’entrée
#3
Altixia Cadence XII
⚡ 5,60 %
🇫🇷 France
Loyers mensuels
#4
Immorente
🏛️ 5,00 %
🇪🇺 Europe
Historique béton
#5
Buroboutic
🛡️ 4,34 %
🇫🇷 France
Résilience active
Si vous souhaitez simuler vos revenus potentiels en fonction de votre capital, n’hésitez pas à utiliser les simulateurs SCPI disponibles sur sepia-investissement.fr pour obtenir une projection précise de votre futur complément de revenu.
L’importance de l’analyse extra-financière et du label ISR
En 2026, la performance ne se mesure plus seulement en euros sonnants et trébuchants. Le label ISR (Investissement Socialement Responsable) est devenu un critère de sélection majeur. Les gérants qui optimisent la consommation d’eau, installent des panneaux photovoltaïques ou améliorent le confort des salariés locataires voient la valeur de leurs actifs grimper mécaniquement.
Cette approche réduit également le risque d’obsolescence des bâtiments. Un immeuble mal noté au niveau énergétique subit aujourd’hui une « décote brune » qui impacte directement le prix de la part. À l’inverse, les fonds comme Iroko Zen ont fait du développement durable un levier de rendement supérieur. C’est une stratégie gagnant-gagnant pour l’investisseur et pour la planète.
Pour approfondir cette thématique transfrontalière, découvrez pourquoi l’ investissement en Europe reste la stratégie favorite des gérants les plus performants cette année.
Zoom sur les pépites régionales et européennes du classement 2026
La première place de notre palmarès revient à Cœur de Régions. Cette structure a prouvé que la province française regorgeait d’opportunités ignorées par les géants parisiens. En ciblant des locaux d’activités et des bureaux dans des métropoles régionales dynamiques, elle capte des loyers élevés avec une concurrence moindre à l’achat. Sa capacité à augmenter régulièrement le prix de ses parts en fait une solution de placement de premier ordre.
Juste derrière, Iroko Zen continue de bousculer les codes. En supprimant les commissions de souscription, elle permet aux épargnants de voir leur capital travailler intégralement dès le premier jour. Son agilité sur le marché européen lui permet de saisir des opportunités tactiques très rentables, tout en maintenant une exigence éthique forte.
Enfin, pour ceux qui privilégient l’histoire et la diversification ultime, Immorente reste le paquebot rassurant du secteur. Avec des milliers de locataires répartis dans toute l’Europe, elle offre une mutualisation des risques qu’aucune autre structure ne peut égaler. C’est le socle idéal pour tout investissement immobilier cherchant à traverser les décennies avec sérénité.
N’oubliez jamais qu’un investissement en parts de SCPI comporte des risques. Le capital et les revenus ne sont pas garantis et dépendent de l’évolution du marché immobilier. La durée de détention recommandée est généralement de 8 à 10 ans pour amortir les frais et profiter pleinement des cycles de valorisation.
Il est important de prendre RDV avec un conseiller financier avant tout investissement.
Le paysage de l’investissement a considérablement évolué, et nous voici en 2026, à une époque où l’accès à la pierre n’a jamais été aussi numérisé. Imaginez un instant Marc, un cadre d’une quarantaine d’années, qui vient de percevoir une belle prime de fin d’année. Face à un livret A dont le taux peine à compenser l’inflation et une Bourse parfois trop capricieuse, il se tourne naturellement vers l’immobilier.
Sur son smartphone, les publicités ciblées se succèdent. D’un côté, on lui promet des rendements à deux chiffres grâce au crowdfunding immobilier sur des durées très courtes. De l’autre, on lui vante la stabilité rassurante et les revenus réguliers de la SCPI. La promesse semble similaire : investir dans la brique avec un ticket d’entrée de quelques centaines d’euros, tout en déléguant la gestion locative. Pourtant, sous ce vernis marketing, ces deux véhicules n’ont absolument rien à voir.
La confusion vient d’une apparence trompeuse. Les deux solutions se revendiquent du même sous-jacent : le marché de la pierre. Dans le premier cas, vous prêtez vos fonds pour une opération spécifique et éphémère. Dans le second, vous achetez une fraction d’un empire foncier destiné à être exploité sur des décennies. C’est la différence fondamentale entre être un « banquier-prêteur » et un « propriétaire-bailleur ».
Propriétaire vs Créancier : le choc des philosophies d’investissement
Investir dans une SCPI (Société Civile de Placement Immobilier), c’est avant tout choisir la pérennité. En achetant des parts, l’investisseur devient associé d’une structure qui possède des dizaines, voire des centaines d’immeubles. Cette diversification massive permet de lisser les aléas : si un locataire part, les centaines d’autres continuent de payer leur loyer. C’est un paquebot tranquille qui avance avec régularité.
À l’opposé, le financement participatif ou collecte de fonds en ligne vous place dans la peau d’un créancier. Vous ne possédez pas l’immeuble. Vous prêtez de l’argent à un promoteur pour qu’il réalise son projet. Si tout se passe bien, il vous rembourse avec un intérêt élevé. Si le projet capote, vous êtes en première ligne pour subir les pertes. Pour naviguer dans ces eaux parfois troubles, un conseil et un accompagnement sur mesure sont souvent indispensables.
Le mécanisme de la dette mezzanine dans le financement participatif
Le promoteur immobilier est un chef d’orchestre financier. Pour lancer un chantier, il a besoin de fonds propres pour débloquer son prêt bancaire. C’est là qu’interviennent les particuliers via le crowdfunding immobilier. En apportant ces « quasi-fonds propres », les investisseurs permettent au projet de voir le jour. En échange, ils exigent un rendement annuel souvent compris entre 8 % et 12 %.
Mais attention, cette rémunération flatteuse cache une réalité juridique : la dette subordonnée. En cas de faillite du promoteur, la banque se sert en premier. Les investisseurs du crowdfunding ne récupèrent les miettes que s’il en reste. C’est un placement à haut risque qui nécessite une analyse pointue de chaque dossier. Pour ceux qui préfèrent la sécurité de l’immobilier d’entreprise, explorer les investissements en immobilier d’entreprise reste une alternative plus sereine.
La SCPI en 2026 : la force tranquille de la mutualisation
La SCPI ne cherche pas le « coup » financier. Son objectif est la distribution régulière de revenus, souvent trimestriels. En 2026, la gestion de ces fonds est devenue ultra-technique. Les gérants ne se contentent plus de percevoir les loyers ; ils rénovent activement les actifs pour répondre aux normes environnementales strictes, garantissant ainsi la valeur du placement financier sur le long terme.
L’horizon d’investissement ici est le temps long, généralement 8 à 10 ans. Les frais d’entrée, bien que réels, sont amortis par la valorisation des parts et la récurrence des dividendes. C’est une stratégie de « bon père de famille » modernisée, accessible même avec de petits montants. Pour simuler l’impact d’un tel investissement sur votre patrimoine, n’hésitez pas à utiliser les simulateurs SCPI mis à disposition.
Certaines opportunités récentes, comme la SCPI Eden, montrent que le secteur sait se renouveler en ciblant des actifs d’avenir. Cette capacité d’adaptation est la clé de la résilience de la pierre-papier face aux cycles économiques changeants que nous traversons.
Comparatif détaillé : Performances, Risques et Fiscalité
Pour choisir entre ces deux mondes, il faut regarder les chiffres en face. Le rendement n’est que la moitié de l’histoire ; la fiscalité et la liquidité complètent le tableau. Voici un récapitulatif pour y voir plus clair dans vos choix d’investissement.
Caractéristique 🔍
SCPI (Pierre-Papier) 🏢
Crowdfunding Immobilier 🏗️
Rendement cible 💰
4 % à 6 % (plus stable) 📈
8 % à 12 % (plus volatil) 🔥
Risques encourus ⚠️
Modéré (mutualisé) ✅
Élevé (perte totale possible) ❌
Horizon de temps ⏳
Long terme (8-10 ans) 🐢
Court terme (12-36 mois) 🐇
Fiscalité 📝
Revenus fonciers (TMI + PS) 🏛️
Flat Tax (30 %) ⚡
Liquidité 💧
Moyenne (marché organisé) 🔄
Nulle (fonds bloqués) 🔒
Notez bien que le crowdfunding bénéficie de la « Flat Tax », ce qui peut être séduisant pour les investisseurs lourdement imposés. En revanche, les revenus de SCPI peuvent être logés dans une assurance-vie pour optimiser la facture fiscale. Chaque profil d’investisseur trouvera chaussure à son pied selon sa tranche d’imposition et ses objectifs de vie.
La liquidité : le piège invisible du financement participatif
C’est souvent le point qui fâche. Dans un projet de crowdfunding immobilier, votre argent est littéralement coulé dans le béton jusqu’à la fin du chantier. Si le promoteur rencontre des retards de construction ou des difficultés de vente (très fréquents en 2026 avec les nouvelles normes climatiques), votre argent peut rester bloqué 6, 12 ou 18 mois de plus que prévu.
La SCPI offre une souplesse différente. Bien qu’elle ne soit pas liquide comme un Livret A, il existe un marché secondaire organisé. La société de gestion gère les demandes de retrait en les compensant par de nouvelles souscriptions. C’est une sécurité non négligeable pour celui qui souhaite garder un certain contrôle sur ses capitaux sur le long terme.
Stratégie gagnante : Comment mixer ces deux placements ?
Faut-il vraiment choisir un camp ? La réponse est non. Les meilleurs investisseurs utilisent la stratégie du « Cœur et Satellite ». Le cœur de votre patrimoine immobilier doit être solide et pérenne : c’est la place de la SCPI. Elle doit représenter la majorité de votre allocation (environ 80 %) pour garantir des revenus stables et une protection contre l’inflation.
Le crowdfunding immobilier intervient en satellite (20 % maximum). C’est le moteur turbo qui vient doper la performance globale de votre portefeuille. En diversifiant sur plusieurs projets et plusieurs plateformes, vous diluez le risque de défaut d’un seul promoteur. C’est une approche équilibrée qui permet de profiter du meilleur des deux mondes sans mettre son avenir financier en péril.
Pour réussir cette allocation, il est crucial de s’informer sur les nouvelles opportunités. Par exemple, comprendre comment les jeunes SCPI bousculent le marché peut vous donner un avantage compétitif sérieux. En 2026, l’agilité et l’éducation financière sont les meilleures armes de l’épargnant.
Qu’il s’agisse de préparer sa retraite, de générer des revenus immédiats ou de faire fructifier un capital dormant, la brique reste une valeur refuge, à condition de savoir quel mortier on utilise. Prenez le temps d’analyser vos besoins réels avant de cliquer sur « investir ».
Il est important de prendre RDV avec un conseiller financier avant tout investissement.
En 2026, l’épargne ne dort plus sur des livrets poussiéreux. Marc, un quadra dynamique, illustre parfaitement cette nouvelle génération d’investisseurs qui cherchent à décorréler leur patrimoine des aléas du quotidien tout en misant sur la solidité de la brique. La pierre-papier s’impose alors comme la solution évidente, mais un dilemme subsiste : faut-il privilégier la force tranquille des SCPI ou l’agilité électrique des ETF immobilier ? Ce choix ne relève pas du hasard, mais d’une véritable vision stratégique où le béton physique affronte les algorithmes boursiers dans un duel pour la performance et la sérénité. 🏢
Investir aujourd’hui demande de comprendre que derrière un même terme se cachent deux moteurs économiques radicalement différents. D’un côté, nous avons l’acquisition indirecte de murs bien réels — bureaux, cliniques, entrepôts — et de l’autre, la réplication d’indices boursiers composés de sociétés foncières cotées. Pour naviguer dans ces eaux, beaucoup d’épargnants se tournent vers des experts pour obtenir du conseil et de l’accompagnement personnalisé sur sepia-investissement.fr, afin de ne pas naviguer à vue dans ce marché en pleine mutation. 🌊
Pourquoi choisir la pierre-papier en 2026 : SCPI ou ETF immobilier ?
Le match entre ces deux mastodontes repose sur la nature même de ce que vous possédez. En misant sur une SCPI, vous devenez virtuellement copropriétaire d’un parc immobilier géré par des professionnels. La gestion active est ici le maître-mot : une équipe d’experts sélectionne les meilleurs actifs, négocie les baux et assure l’entretien. C’est une stratégie rassurante pour ceux qui cherchent des revenus stables, car les loyers proviennent de locataires solides engagés sur le long terme. 🏗️
À l’inverse, l’ETF immobilier, ou tracker, ne possède aucun immeuble en direct. Il suit simplement la performance d’un panier d’actions de sociétés foncières cotées (REITs ou SIIC). On parle ici de gestion passive : l’objectif est de coller au plus près à un indice de référence. Si le secteur immobilier en bourse grimpe, votre tracker suit. S’il chute, vous plongez avec lui. C’est un outil formidable pour sa flexibilité, mais il expose l’investisseur à la psychologie parfois irrationnelle des marchés financiers. 📈
L’importance de la diversification dans votre allocation d’actifs
La diversification est le seul « déjeuner gratuit » en finance. En mixant ces deux approches, un investisseur peut lisser les risques. Les SCPI offrent une stabilité de valorisation, car le prix des parts est basé sur des expertises immobilières annuelles, loin des secousses quotidiennes. Pour ceux qui débutent, consulter un guide SCPI investissement permet de poser les bases d’une stratégie solide avant de se lancer. 🛡️
Les trackers, quant à eux, permettent d’accéder à des marchés géographiques mondiaux en un seul clic. Vous pouvez être exposé à l’immobilier résidentiel américain, aux centres de données asiatiques ou aux centres commerciaux européens instantanément. Cette réactivité est précieuse, mais elle ne doit pas faire oublier la profondeur du marché physique. Pour tester différents scénarios, n’hésitez pas à accéder aux simulateurs SCPI disponibles sur sepia-investissement.fr pour projeter vos gains futurs. 📊
Rendement, frais et fiscalité : le nerf de la guerre
Le rendement est souvent le premier critère de choix, mais attention aux apparences ! Les SCPI distribuent des revenus issus des loyers nets de charges, souvent entre 4 % et 6 % par an en 2026. C’est une rente régulière, idéale pour compléter ses revenus ou préparer sa retraite. La fiscalité peut cependant être lourde, car ces revenus sont taxés comme des revenus fonciers, à moins de loger ses parts dans une assurance-vie ou d’utiliser le démembrement. 💰
Les ETF immobilier affichent des frais de gestion extrêmement bas, souvent inférieurs à 0,50 % par an. C’est leur grand point fort face aux frais de souscription des SCPI qui peuvent atteindre 10 %. Cependant, n’oubliez pas que les foncières cotées au sein de l’ETF ont elles-mêmes des frais de structure importants qui grignotent la performance avant même que le dividende ne vous parvienne. La fiscalité des ETF est plus simple : c’est généralement la « Flat Tax » de 30 %, un avantage indéniable pour les gros contribuables. ⚖️
Voici un comparatif rapide pour y voir plus clair dans vos stratégies d’investissement :
Caractéristique 📝
SCPI (Pierre-Papier classique) 🏢
ETF Immobilier (Bourse) 📉
Accessibilité au crédit 🏦
✅ Excellent (Effet de levier possible)
❌ Quasi impossible
Volatilité 🎢
🐢 Très faible (Prix stable)
⚡ Forte (Fluctuations boursières)
Liquidité 💧
⏳ Moyenne (Quelques semaines)
🚀 Immédiate (En quelques secondes)
Ticket d’entrée 🎫
🎟️ Quelques centaines d’euros
🎟️ Quelques dizaines d’euros
L’effet de levier reste l’atout majeur de l’immobilier physique via les parts de sociétés de gestion. Il est tout à fait possible d’emprunter pour acheter des parts, ce qui est impensable pour un ETF. Pour simuler votre capacité d’emprunt, utilisez un simulateur SCPI crédit investissement et découvrez comment l’argent de la banque peut booster votre patrimoine. 🚀
L’effet de levier : le booster de votre patrimoine immobilier
Pourquoi Marc préfère-t-il parfois les SCPI malgré les frais d’entrée ? Parce qu’il peut acheter 100 000 € de parts avec seulement 10 000 € d’apport personnel grâce au crédit. En 2026, les taux se sont stabilisés, rendant cette opération de nouveau très attractive. Les loyers perçus viennent rembourser une grande partie des mensualités du prêt. C’est une stratégie de création de richesse que les marchés boursiers ne permettent pas d’imiter avec la même sécurité. 🏦
D’un autre côté, le tracker est parfait pour placer un surplus de trésorerie dont on pourrait avoir besoin dans six mois. C’est l’outil de la flexibilité totale. Mais pour construire un socle patrimonial, l’approche en direct reste reine. Certains véhicules innovants, comme la SCPI Epsicap Immobilier, montrent qu’il est possible de conjuguer thématiques modernes et rendement solide, offrant une alternative sérieuse aux produits financiers classiques. 🌟
Quelle stratégie adopter pour une allocation d’actifs équilibrée ?
La question n’est plus « lequel choisir ? », mais « comment les combiner ? ». Une allocation d’actifs intelligente en 2026 consiste souvent à placer 80 % de son capital immobilier dans des SCPI pour la stabilité et le rendement récurrent, et 20 % dans des ETF immobilier pour la liquidité et la diversification géographique instantanée. Cette approche « cœur-satellite » permet de gagner en visibilité tout en restant prêt à saisir des opportunités boursières. ⚓
L’immobilier évolue, et avec lui les manières d’y investir. Que vous soyez attiré par la brique tangible ou par la rapidité des marchés financiers, l’essentiel est de rester aligné avec vos objectifs de vie. Prenez le temps d’analyser chaque option, de tester les outils en ligne et de comprendre les risques. Le monde de la pierre-papier est vaste, et il y a forcément une place pour vous, que vous soyez un investisseur prudent ou un stratège audacieux. 🗺️
Avant de prendre une décision finale, il est crucial de se faire accompagner par un professionnel qui saura adapter ces outils à votre situation personnelle. Un bon investissement immobilier commence toujours par une analyse rigoureuse de votre profil de risque et de votre horizon de placement. 🧐
Il est important de prendre RDV avec un conseiller financier avant tout investissement.
Les Meilleures SCPI est édité par Emmanuel Saubesty, CIF (conseil non indépendant) – ORIAS 18005317 – CNCEF Patrimoine. Contenus d’information générale, sans recommandation personnalisée. Investir en SCPI comporte un risque de perte en capital ; revenus et liquidité non garantis. À propos · Mentions légales · Confidentialité · Cookies · Contact
Scan the code
Bienvenue sur Les-Meilleures-SCPI.
Besoin de renseignements ?
Open chat
Nous utilisons des cookies de mesure d’audience (Google) pour améliorer le site. Ils ne sont déposés qu’avec votre accord. En savoir plus