
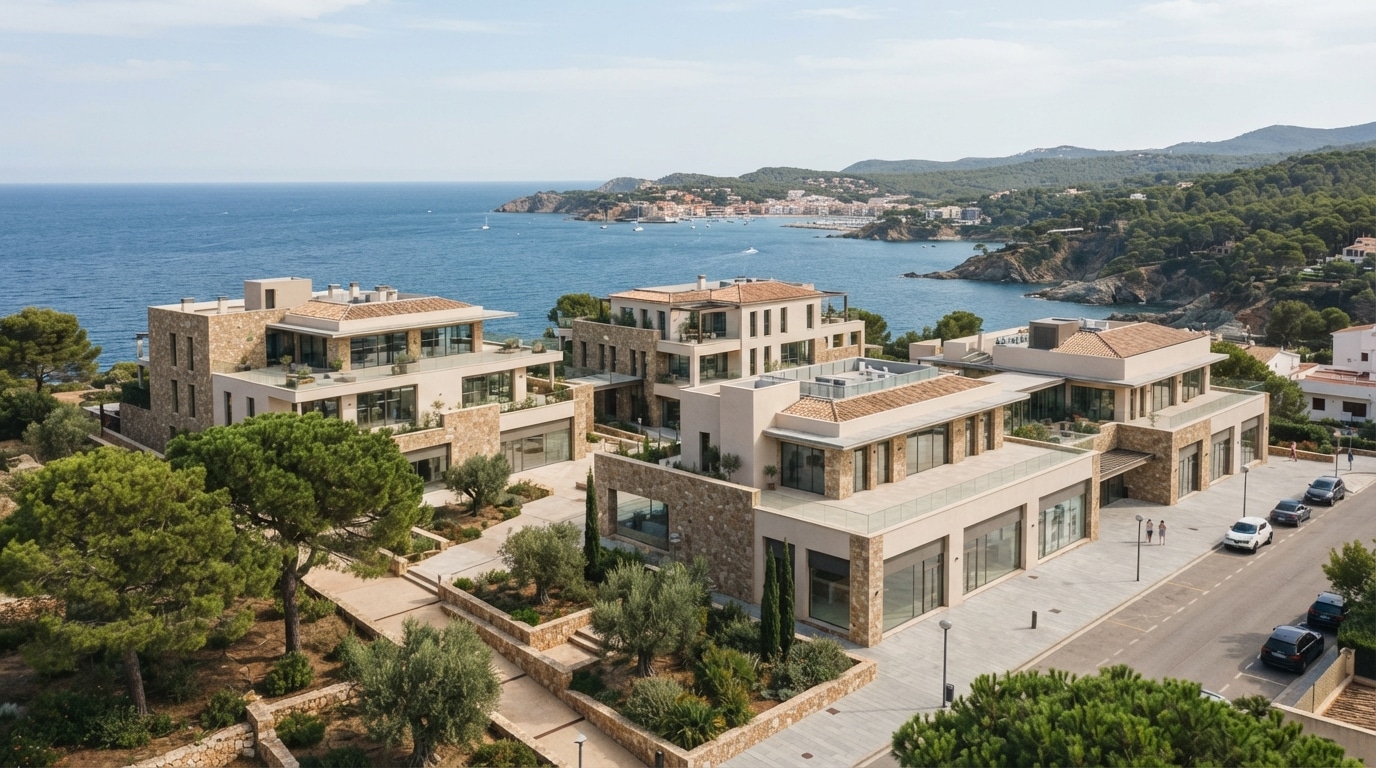
La SCPI Mistral Sélection, gérée par Swiss Life Asset Managers France, vient d’ajouter un établissement touristique 4 étoiles à son portefeuille. L’actif se trouve à Lloret de Mar, sur la Costa Brava, dans la province de Gérone. Il est exploité par Pierre & Vacances dans le cadre d’un nouveau bail ferme de 10 ans. Cette acquisition immobilière porte à 71 % la part des actifs situés hors de France, et la durée moyenne résiduelle des baux passe de 8 à 9 ans à fin octobre. Derrière ces chiffres se dessine une logique de diversification patrimoniale à l’échelle de la zone euro, appuyée sur l’immobilier espagnol et sur le secteur du tourisme. Faut-il y voir un signal pour les épargnants ? L’opération se lit d’abord comme une information sur la stratégie de la société de gestion. Elle ne dit rien de ce que seront les résultats futurs de la SCPI. Le rendement initial net de l’actif, annoncé à 7,7 %, reste sans garantie. Il ne constitue ni une promesse ni un objectif de performance pour le fonds. Cet article détaille les caractéristiques de l’actif, le contenu du bail, la nouvelle répartition géographique et les points de vigilance à garder en tête.
En bref
- Actif acquis : un établissement 4 étoiles de 129 chambres, environ 7 000 m² construits, à Lloret de Mar (Costa Brava).
- Bail : un engagement ferme de 10 ans avec Pierre & Vacances, sans garantie sur les revenus futurs de la SCPI.
- Rendement initial net de l’actif : 7,7 %, un chiffre non garanti et propre à cet actif, pas au fonds.
- Portefeuille : 71 % des actifs hors de France (France 29 %, Espagne 29 %, Italie 23 %, Portugal 19 %).
- Risques : perte en capital possible, revenus et liquidité non garantis, durée de placement recommandée de 8 à 10 ans.
Un hôtel 4 étoiles à Lloret de Mar : ce que la SCPI a acquis
L’actif est un établissement touristique 4 étoiles situé à Lloret de Mar. Cette station balnéaire de la Costa Brava dépend de la province de Gérone, en Catalogne. Le bâtiment développe environ 7 000 m² construits et compte 129 chambres. Pour une SCPI, ce format est celui d’un actif de taille intermédiaire, avec un seul locataire exploitant.
Ce choix illustre un investissement immobilier tourné vers l’hôtellerie et les résidences de tourisme. Ce segment ne répond pas aux mêmes mécanismes que les bureaux ou les commerces. Les loyers dépendent de la solidité de l’exploitant, de la durée du bail et de l’attractivité de la destination plus que d’un grand nombre de petits locataires.
Une localisation pensée pour la clientèle internationale
L’établissement se situe dans le centre de Lloret de Mar, à quelques minutes à pied de la plage. L’aéroport de Barcelone est à environ 90 km. La station accueille une clientèle internationale, ce qui compte pour un hôtel : plus la provenance des visiteurs est variée, moins l’exploitation dépend d’un seul marché émetteur.
Pour qui ne connaît pas la région, la Costa Brava désigne le littoral catalan situé au nord de Barcelone, entre criques, villages côtiers et stations balnéaires. Lloret de Mar en est l’une des destinations les plus fréquentées. Cette notoriété touristique explique en partie l’intérêt des gestionnaires pour le secteur.
Des équipements qui comptent pour l’exploitation
L’hôtel dispose d’une piscine extérieure, d’espaces de restauration et d’un bar. Il propose aussi des équipements dédiés aux cyclistes, un détail qui indique une volonté d’élargir la clientèle au-delà de la seule saison estivale. Un établissement capable d’accueillir des publics variés est en général mieux armé pour lisser sa fréquentation.
Ces éléments ne préjugent pas des revenus que la SCPI percevra. Ils éclairent en revanche la manière dont la société de gestion apprécie un actif : localisation, services, capacité d’accueil et solidité de l’exploitant. L’analyse d’un bien commence là, bien avant le calcul d’un rendement.
Reste à comprendre ce qui structure réellement les revenus d’un tel actif : le bail signé avec l’exploitant, qui mérite un examen à part.
Le bail de 10 ans avec Pierre & Vacances : visibilité locative et limites
Dans le cadre de l’acquisition, un nouveau bail ferme de 10 ans a été conclu avec Pierre & Vacances. Un bail ferme engage le locataire sur une période déterminée, sans faculté de départ anticipé pendant cette durée, sous réserve des clauses du contrat. Pour la SCPI, cela offre une meilleure lisibilité sur les loyers potentiels des années à venir.
Lisibilité ne veut pas dire certitude. Un locataire peut rencontrer des difficultés, une renégociation peut intervenir, et la conjoncture touristique peut évoluer. Les revenus distribués par la SCPI restent donc sans garantie, quelle que soit la durée des baux.
Un exploitant établi du tourisme européen
Selon Pierre & Vacances, son réseau compte environ 190 résidences, soit plus de 17 000 hébergements, et accueille près de 2 millions de clients chaque année. Ces données proviennent de l’opérateur lui-même. Elles décrivent une entreprise implantée de longue date, ce qui est un élément d’appréciation parmi d’autres.
Un exploitant de cette taille dispose d’une clientèle fidélisée et d’outils de commercialisation que ne possède pas un hôtelier isolé. Cela ne supprime pas le risque locatif. La qualité d’un locataire se juge aussi sur sa situation financière, qu’il convient de suivre dans la durée.
Une durée résiduelle des baux portée à 9 ans
Avec cette opération, la durée moyenne résiduelle des baux du portefeuille passe de 8 à 9 ans à fin octobre, selon la société de gestion. Cet indicateur mesure le temps restant avant l’échéance des contrats, en moyenne pondérée. Plus il est long, plus la période pendant laquelle les loyers sont contractuellement dus est étendue.
Pour lire cet indicateur correctement, trois précisions sont utiles :
- il s’agit d’une moyenne, qui masque des écarts entre les actifs et les échéances ;
- un bail long ne dispense pas d’examiner la solidité financière du locataire ;
- la valeur des immeubles et des parts peut varier indépendamment de la durée des baux.
Un bail long réduit une incertitude, mais il ne les supprime pas toutes. C’est cette nuance qui sépare une information utile d’un argument commercial.
Cette vidéo donne un aperçu de la station où se situe l’établissement. Reste à replacer l’opération dans l’ensemble du portefeuille, car c’est à cette échelle que se juge la diversification.
71 % du portefeuille hors de France : lecture de la diversification
À l’issue de l’opération, le portefeuille de la SCPI Mistral Sélection se répartit entre quatre pays, selon le communiqué de Swiss Life Asset Managers France. Les actifs situés hors de France représentent 71 % de l’ensemble. Le tableau ci-dessous reprend cette répartition.
| Pays | Part du portefeuille après l’acquisition |
|---|---|
| France | 29 % |
| Espagne | 29 % |
| Italie | 23 % |
| Portugal | 19 % |
Source : communiqué de Swiss Life Asset Managers France relatif à l’acquisition de l’établissement de Lloret de Mar.
Pourquoi répartir les actifs entre plusieurs pays
La diversification patrimoniale repose sur une idée simple : ne pas dépendre d’un seul marché immobilier. Chaque pays a son propre cycle, sa fiscalité locale, sa réglementation des baux et sa dynamique économique. Une baisse de fréquentation dans une région n’a pas forcément d’équivalent ailleurs.
Cette approche a toutefois un revers. Plus un portefeuille s’étend, plus il expose à des règles et à des devises, ou à des fiscalités, variées. La zone euro limite le risque de change, sans le rendre inexistant sur la fiscalité ou sur la valorisation des immeubles.
Ce que dit le gérant de sa stratégie
Julien Hennion, gérant de la SCPI, présente la démarche comme une construction progressive : un portefeuille diversifié, bâti acquisition après acquisition, avec l’objectif de créer de la valeur durable pour les associés. Il évoque la recherche, à l’échelle de la zone euro, d’actifs qui associent rendement, visibilité locative et diversification. Il s’agit d’une intention de gestion. Elle ne vaut pas engagement de résultat.
Pour approfondir le fonctionnement de cette SCPI dans un cadre d’épargne particulier, un précédent article consacré à cette SCPI apporte des éléments complémentaires. Un portefeuille qui compte autant d’actifs à l’étranger invite à se demander s’il correspond à l’horizon et à la tolérance au risque de chacun.
Immobilier espagnol et tourisme : comment lire ce mouvement
L’Espagne représente désormais 29 % du portefeuille, à égalité avec la France. Cette progression traduit l’intérêt de la société de gestion pour l’immobilier espagnol, en particulier dans les secteurs liés au tourisme. Pour un épargnant, l’investissement en Espagne via une SCPI se fait de façon indirecte : ce sont les parts qui sont détenues, non les immeubles eux-mêmes.
Ce mouvement n’est pas isolé sur le marché des SCPI. D’autres véhicules ont également développé une exposition espagnole, comme le montre notre article sur la SCPI Darwin RE01 et son positionnement en Espagne. Chaque stratégie a ses propres critères de sélection, et il serait hasardeux de les assimiler.
Un secteur sensible à la conjoncture touristique
Le tourisme dépend de facteurs variés : pouvoir d’achat des visiteurs, évolution des transports, événements climatiques ou sanitaires, préférences de destination. Un hôtel de bord de mer est exposé à ces paramètres, même si son exploitant s’est engagé par un bail ferme.
Ce lien indirect mérite d’être compris. Si l’exploitant voit sa fréquentation diminuer durablement, sa capacité à payer ses loyers peut être affectée. La SCPI s’appuie donc sur la solidité du locataire autant que sur la qualité de l’immeuble.
Rendement initial et rendement locatif : deux notions distinctes
Le rendement initial net de 7,7 % annoncé pour l’actif correspond au rapport entre le loyer net et le prix d’acquisition au moment de l’achat. Il ne s’agit pas du rendement locatif de la SCPI dans son ensemble, ni du taux de distribution qui sera versé aux associés. Ce dernier dépend de l’ensemble des actifs, des charges, des travaux, des éventuelles vacances locatives et de la politique de distribution.
Un chiffre isolé, même précis, ne suffit donc pas à apprécier un placement. Les performances passées ne préjugent pas des performances futures, et un rendement affiché à l’acquisition n’est jamais acquis pour la suite.
Un rappel sur le fonctionnement général des SCPI aide à situer cette opération. Il reste à examiner les risques et les précautions qui accompagnent tout investissement de ce type.
Risques et points de vigilance autour de cette SCPI
Un investissement immobilier via une SCPI comporte des risques que l’actualité d’une acquisition ne doit pas faire oublier. La perte en capital est possible. Les revenus ne sont pas garantis, et la liquidité non plus : la revente des parts dépend de l’existence d’acheteurs, et les délais peuvent s’allonger. La durée de placement recommandée est de 8 à 10 ans.
La question de la sortie mérite une attention particulière. Les contraintes de liquidité rencontrées par certaines SCPI ces dernières années sont analysées dans notre article sur les défis de liquidité des SCPI. Elles rappellent qu’un placement en pierre-papier n’est pas un support disponible à tout moment.
Les points à examiner dans les documents officiels
Avant toute décision, les documents réglementaires de la SCPI restent la référence : note d’information, document d’informations clés, statuts et bulletins trimestriels. Ils précisent la stratégie, les frais, les risques et la situation du portefeuille. Les communiqués de presse présentent l’information du point de vue de la société de gestion et ne remplacent pas ces documents.
- la composition du portefeuille et la part des actifs à l’étranger ;
- la durée résiduelle des baux et la diversité des locataires ;
- le niveau d’endettement éventuel du fonds ;
- les conditions de sortie et l’historique du marché des parts ;
- les risques propres à chaque pays, dont ceux liés à la fiscalité locale.
Fiscalité et situation personnelle
Les revenus issus d’actifs situés à l’étranger peuvent relever de règles fiscales spécifiques, fixées par la législation de chaque pays et par les conventions entre États. Ces règles peuvent évoluer. Leur incidence varie selon la situation de chaque épargnant : tranche d’imposition, mode de détention des parts, objectifs patrimoniaux.
Cet article apporte une information générale et ne constitue pas une recommandation personnalisée. Pour situer une SCPI dans son patrimoine immobilier et dans ses objectifs, il est possible de faire étudier sa situation par un conseiller. Les notions de base sont également détaillées dans le guide des SCPI du site. Comprendre avant de décider reste la meilleure protection contre les attentes déçues.
Quel actif la SCPI Mistral Sélection vient-elle d’acquérir ?
Il s’agit d’un établissement touristique 4 étoiles de 129 chambres, d’environ 7 000 m² construits, situé à Lloret de Mar sur la Costa Brava. Il est exploité par Pierre & Vacances dans le cadre d’un nouveau bail ferme de 10 ans.
Le rendement initial net de 7,7 % est-il celui de la SCPI ?
Non. Ce chiffre concerne uniquement l’actif au moment de son acquisition. Il n’est pas garanti et ne constitue ni une promesse ni un objectif de performance pour la SCPI. Les performances passées ne préjugent pas des performances futures.
Quelle est la répartition géographique du portefeuille après cette opération ?
Selon le communiqué de la société de gestion, le portefeuille se répartit entre la France (29 %), l’Espagne (29 %), l’Italie (23 %) et le Portugal (19 %). Les actifs situés hors de France représentent 71 % du total.
Un bail de 10 ans garantit-il les revenus de la SCPI ?
Non. Un bail ferme améliore la visibilité sur les loyers potentiels, mais les revenus restent sans garantie. Ils dépendent de la situation du locataire, de la conjoncture et de l’ensemble des actifs du portefeuille.
Quels sont les principaux risques d’un placement en SCPI ?
La perte en capital est possible, les revenus et la liquidité ne sont pas garantis, et la durée de placement recommandée est de 8 à 10 ans. Une étude de situation personnelle par un conseiller permet d’évaluer l’adéquation avec ses objectifs.
Source: boursorama.com
À savoir avant d’investir. Investir en SCPI comporte un risque de perte en capital. Les revenus ne sont pas garantis et peuvent baisser ; la liquidité n’est pas garantie. Durée de placement recommandée : 8 à 10 ans. Les performances passées et les objectifs de distribution ne préjugent pas des performances futures.
Cet article est une information générale, rédigée avec l’aide d’outils d’IA puis publiée sous la responsabilité de l’éditeur. Ce n’est ni une recommandation personnalisée ni un conseil en investissement.
Éditeur : Emmanuel Saubesty, conseiller en investissements financiers (CIF, conseil non indépendant), ORIAS 18005317, adhérent CNCEF Patrimoine. Prendre rendez-vous · Mentions légales
0 commentaires