
L’univers de la pierre papier évolue rapidement et bouscule les repères traditionnels des épargnants. Face aux modèles historiques, de nouvelles propositions s’imposent sur le marché pour transformer la manière de concevoir le coût d’investissement dans la pierre. Pour bien choisir une SCPI, il devient indispensable de regarder au-delà de la simple vitrine marketing et de décortiquer la mécanique financière propre à chaque alternative.
De nombreux investisseurs se demandent si l’absence de commission de souscription constitue une révolution économique ou simplement un déplacement des charges. Entre un véhicule traditionnel et une solution moderne, la structure des dépenses influe directement sur la rentabilité à long terme. Comprendre ces rouages permet d’ajuster sa stratégie patrimoniale sans mauvaise surprise au moment de revendre ses parts.
Comprendre la mécanique des frais de souscription
Dans un montage traditionnel, les frais de souscription représentent une ponction immédiate lors de l’acquisition des parts. Cette commission sert traditionnellement à rémunérer le réseau de distribution et à absorber les dépenses liées à la constitution du patrimoine. Pour approfondir ce mécanisme, vous pouvez consulter cette analyse sur les frais d’entrée qui détaille l’impact de ces charges initiales sur la constitution de votre épargne.
À l’inverse, les formules alternatives suppriment totalement cette barrière financière à l’entrée. L’intégralité de la somme versée est immédiatement affectée à l’achat d’actifs immobiliers. Pour autant, cette gratuité initiale cache une redistribution des équilibres économiques gérés par les sociétés de gestion.
Il est donc primordial d’évaluer la trajectoire financière de son placement sur plusieurs années. Un versement initial indolore ne garantit pas une supériorité absolue si les ponctions ultérieures s’avèrent plus lourdes. L’analyse globale doit intégrer chaque composant tarifaire pour éviter les fausses bonnes affaires.
Où se cachent les coûts réels des structures modernes
Supprimer la commission initiale oblige la société de gestion à trouver d’autres sources de rémunération pour assurer son fonctionnement quotidien. Cette compensation s’effectue généralement par le biais de frais de gestion majorés, prélevés directement sur les loyers encaissés chaque année. Pour explorer plus en détail ces mécanismes de transparence, vous pouvez lire cette étude sur la transparence des frais.
Certains véhicules introduisent également des frais de sortie dégressifs selon la durée de détention. Ces pénalités temporaires agissent comme un mécanisme de rattrapage pour dissuader les investissements trop volatils. Si vous revendez trop tôt, le gain initial de l’absence de commission s’envole littéralement.
Le calcul de la rentabilité nette exige donc de croiser ces variables avec la durée pendant laquelle vous prévoyez d’immobiliser votre capital. Un coût reporté sur la durée n’a pas le même impact qu’un prélèvement sec au premier jour.
Analyser les performances et le rendement réel
Le rendement SCPI s’observe à travers le taux de distribution publié chaque année par les gestionnaires. Cet indicateur mesure les revenus versés par rapport au prix de la part. Toutefois, il ne suffit pas à lui seul pour juger de la pertinence d’un choix patrimonial.
Une formule classique intègre les coûts initiaux dans sa base de calcul, tandis qu’une alternative moderne affiche des loyers distribués soumis à des prélèvements récurrents plus élevés. Pour un panorama complet des solutions disponibles, n’hésitez pas à consulter notre site internet spécialisé dans le conseil patrimonial.
Il faut garder à l’esprit que les performances passées ne préjugent en rien des résultats futurs. La conjoncture immobilière, la qualité des baux et la vacance locative jouent un rôle déterminant dans la constance des versements perçus par l’associé.
Tableau comparatif des modèles de coûts
| Critère d’évaluation | Modèle sans frais | Modèle classique |
|---|---|---|
| 🚪 Frais d’entrée | 0 % (capital investi à 100 %) | 8 % à 12 % en moyenne |
| 📊 Frais de gestion | 📈 Souvent plus élevés | 📉 Plus modérés |
| 🚪 Frais de sortie | ⏳ Parfois présents et dégressifs | selten Absents ou très réduits |
| ⚖️ Liquidité | ⚠️ Identique (jamais garantie) | ⚠️ Identique (jamais garantie) |
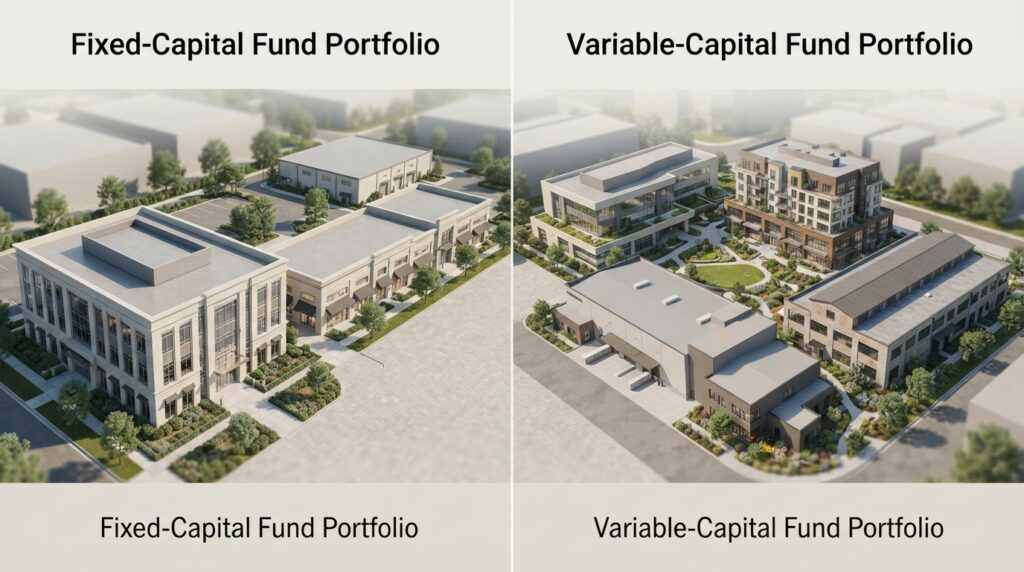
Ce tableau met en lumière la bascule financière qui s’opère entre les deux typologies de fonds. Le choix dépend fondamentalement de votre horizon temporel et de votre tolérance face aux prélèvements annuels récurrents.
Pour affiner votre démarche et utiliser des outils de calcul adaptés, vous pouvez tester nos simulateurs SCPI en ligne. Ces instruments facilitent la projection des flux financiers sur des durées longues.
Anticiper la liquidité et la durée de placement
Aborder l’investissement immobilier sous l’angle exclusif des frais serait une erreur stratégique majeure. La liquidité des parts demeure un point critique, quel que soit le modèle tarifaire retenu. Une part de SCPI ne se revend pas en un clic comme une action boursière.
Les délais de revente dépendent de la santé du marché secondaire ou du fonds de remboursement géré par la société. En période de tension, ces délais peuvent s’allonger considérablement, rappelant que la liquidité reste un risque intrinsèque à ce type de support.
Une durée de placement de 8 à 10 ans est généralement recommandée pour amortir les différents types de prélèvements et laisser le temps au patrimoine immobilier de valoriser ses actifs. Pour toute autre question cohérente en lien avec le sujet, vous pouvez solliciter notre équipe d’accompagnement pour faire le point sur vos objectifs.
Il est important de rappeler qu’avant de vous engager, il est important de prendre RDV avec un conseiller financier pour analyser l’adéquation entre votre profil d’épargnant et la complexité de ces produits.
Prendre un RDV avec un conseiller
À savoir avant d’investir. Investir en SCPI comporte un risque de perte en capital. Les revenus ne sont pas garantis et peuvent baisser ; la liquidité n’est pas garantie. Durée de placement recommandée : 8 à 10 ans. Les performances passées et les objectifs de distribution ne préjugent pas des performances futures.
Cet article est une information générale, rédigée avec l’aide d’outils d’IA puis publiée sous la responsabilité de l’éditeur. Ce n’est ni une recommandation personnalisée ni un conseil en investissement.
Éditeur : Emmanuel Saubesty, conseiller en investissements financiers (CIF, conseil non indépendant), ORIAS 18005317, adhérent CNCEF Patrimoine. Prendre rendez-vous · Mentions légales
0 commentaires