SCPI vs Crowdfunding Immobilier : Comprendre les Distinctions Clés pour Investir Malin
Le paysage de l’investissement a considérablement évolué, et nous voici en 2026, à une époque où l’accès à la pierre n’a jamais été aussi numérisé. Imaginez un instant Marc, un cadre d’une quarantaine d’années, qui vient de percevoir une belle prime de fin d’année. Face à un livret A dont le taux peine à compenser l’inflation et une Bourse parfois trop capricieuse, il se tourne naturellement vers l’immobilier.
Sur son smartphone, les publicités ciblées se succèdent. D’un côté, on lui promet des rendements à deux chiffres grâce au crowdfunding immobilier sur des durées très courtes. De l’autre, on lui vante la stabilité rassurante et les revenus réguliers de la SCPI. La promesse semble similaire : investir dans la brique avec un ticket d’entrée de quelques centaines d’euros, tout en déléguant la gestion locative. Pourtant, sous ce vernis marketing, ces deux véhicules n’ont absolument rien à voir.
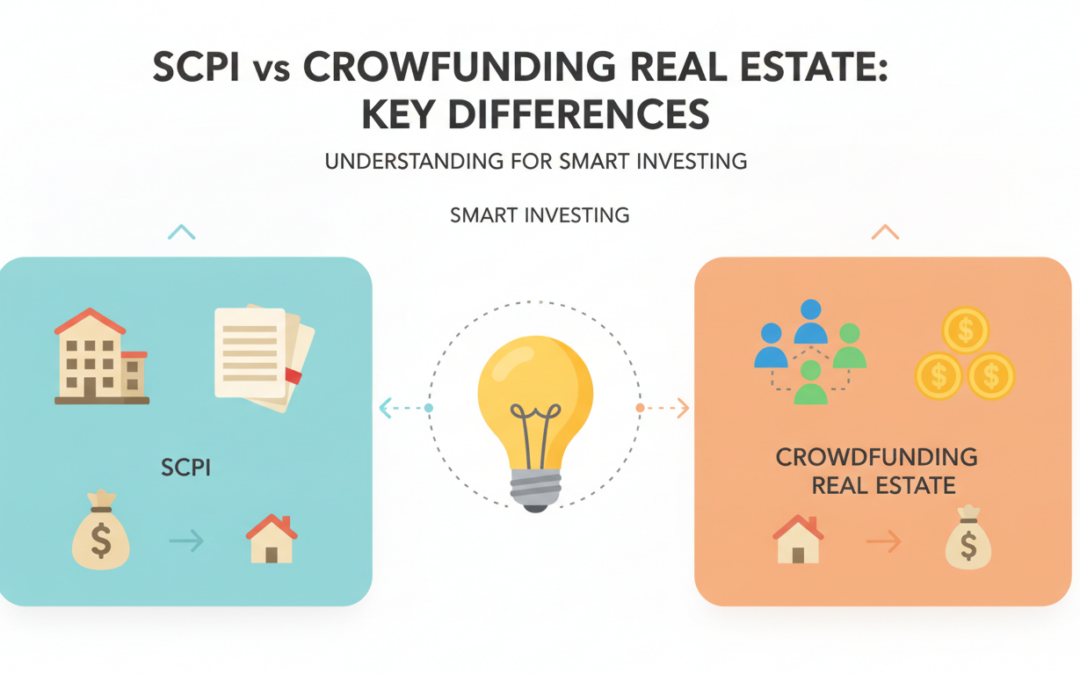
La confusion vient d’une apparence trompeuse. Les deux solutions se revendiquent du même sous-jacent : le marché de la pierre. Dans le premier cas, vous prêtez vos fonds pour une opération spécifique et éphémère. Dans le second, vous achetez une fraction d’un empire foncier destiné à être exploité sur des décennies. C’est la différence fondamentale entre être un « banquier-prêteur » et un « propriétaire-bailleur ».
Propriétaire vs Créancier : le choc des philosophies d’investissement 🏛️
Investir dans une SCPI (Société Civile de Placement Immobilier), c’est avant tout choisir la pérennité. En achetant des parts, l’investisseur devient associé d’une structure qui possède des dizaines, voire des centaines d’immeubles. Cette diversification massive permet de lisser les aléas : si un locataire part, les centaines d’autres continuent de payer leur loyer. C’est un paquebot tranquille qui avance avec régularité.
À l’opposé, le financement participatif ou collecte de fonds en ligne vous place dans la peau d’un créancier. Vous ne possédez pas l’immeuble. Vous prêtez de l’argent à un promoteur pour qu’il réalise son projet. Si tout se passe bien, il vous rembourse avec un intérêt élevé. Si le projet capote, vous êtes en première ligne pour subir les pertes. Pour naviguer dans ces eaux parfois troubles, un conseil et un accompagnement sur mesure sont souvent indispensables.
Le mécanisme de la dette mezzanine dans le financement participatif 🏗️
Le promoteur immobilier est un chef d’orchestre financier. Pour lancer un chantier, il a besoin de fonds propres pour débloquer son prêt bancaire. C’est là qu’interviennent les particuliers via le crowdfunding immobilier. En apportant ces « quasi-fonds propres », les investisseurs permettent au projet de voir le jour. En échange, ils exigent un rendement annuel souvent compris entre 8 % et 12 %.
Mais attention, cette rémunération flatteuse cache une réalité juridique : la dette subordonnée. En cas de faillite du promoteur, la banque se sert en premier. Les investisseurs du crowdfunding ne récupèrent les miettes que s’il en reste. C’est un placement à haut risque qui nécessite une analyse pointue de chaque dossier. Pour ceux qui préfèrent la sécurité de l’immobilier d’entreprise, explorer les investissements en immobilier d’entreprise reste une alternative plus sereine.
La SCPI en 2026 : la force tranquille de la mutualisation 🛡️
La SCPI ne cherche pas le « coup » financier. Son objectif est la distribution régulière de revenus, souvent trimestriels. En 2026, la gestion de ces fonds est devenue ultra-technique. Les gérants ne se contentent plus de percevoir les loyers ; ils rénovent activement les actifs pour répondre aux normes environnementales strictes, garantissant ainsi la valeur du placement financier sur le long terme.
L’horizon d’investissement ici est le temps long, généralement 8 à 10 ans. Les frais d’entrée, bien que réels, sont amortis par la valorisation des parts et la récurrence des dividendes. C’est une stratégie de « bon père de famille » modernisée, accessible même avec de petits montants. Pour simuler l’impact d’un tel investissement sur votre patrimoine, n’hésitez pas à utiliser les simulateurs SCPI mis à disposition.
Certaines opportunités récentes, comme la SCPI Eden, montrent que le secteur sait se renouveler en ciblant des actifs d’avenir. Cette capacité d’adaptation est la clé de la résilience de la pierre-papier face aux cycles économiques changeants que nous traversons.
Comparatif détaillé : Performances, Risques et Fiscalité 📊
Pour choisir entre ces deux mondes, il faut regarder les chiffres en face. Le rendement n’est que la moitié de l’histoire ; la fiscalité et la liquidité complètent le tableau. Voici un récapitulatif pour y voir plus clair dans vos choix d’investissement.
| Caractéristique 🔍 | SCPI (Pierre-Papier) 🏢 | Crowdfunding Immobilier 🏗️ |
|---|---|---|
| Rendement cible 💰 | 4 % à 6 % (plus stable) 📈 | 8 % à 12 % (plus volatil) 🔥 |
| Risques encourus ⚠️ | Modéré (mutualisé) ✅ | Élevé (perte totale possible) ❌ |
| Horizon de temps ⏳ | Long terme (8-10 ans) 🐢 | Court terme (12-36 mois) 🐇 |
| Fiscalité 📝 | Revenus fonciers (TMI + PS) 🏛️ | Flat Tax (30 %) ⚡ |
| Liquidité 💧 | Moyenne (marché organisé) 🔄 | Nulle (fonds bloqués) 🔒 |
Notez bien que le crowdfunding bénéficie de la « Flat Tax », ce qui peut être séduisant pour les investisseurs lourdement imposés. En revanche, les revenus de SCPI peuvent être logés dans une assurance-vie pour optimiser la facture fiscale. Chaque profil d’investisseur trouvera chaussure à son pied selon sa tranche d’imposition et ses objectifs de vie.
La liquidité : le piège invisible du financement participatif ⚓
C’est souvent le point qui fâche. Dans un projet de crowdfunding immobilier, votre argent est littéralement coulé dans le béton jusqu’à la fin du chantier. Si le promoteur rencontre des retards de construction ou des difficultés de vente (très fréquents en 2026 avec les nouvelles normes climatiques), votre argent peut rester bloqué 6, 12 ou 18 mois de plus que prévu.
La SCPI offre une souplesse différente. Bien qu’elle ne soit pas liquide comme un Livret A, il existe un marché secondaire organisé. La société de gestion gère les demandes de retrait en les compensant par de nouvelles souscriptions. C’est une sécurité non négligeable pour celui qui souhaite garder un certain contrôle sur ses capitaux sur le long terme.
Stratégie gagnante : Comment mixer ces deux placements ? 🧩
Faut-il vraiment choisir un camp ? La réponse est non. Les meilleurs investisseurs utilisent la stratégie du « Cœur et Satellite ». Le cœur de votre patrimoine immobilier doit être solide et pérenne : c’est la place de la SCPI. Elle doit représenter la majorité de votre allocation (environ 80 %) pour garantir des revenus stables et une protection contre l’inflation.
Le crowdfunding immobilier intervient en satellite (20 % maximum). C’est le moteur turbo qui vient doper la performance globale de votre portefeuille. En diversifiant sur plusieurs projets et plusieurs plateformes, vous diluez le risque de défaut d’un seul promoteur. C’est une approche équilibrée qui permet de profiter du meilleur des deux mondes sans mettre son avenir financier en péril.
Pour réussir cette allocation, il est crucial de s’informer sur les nouvelles opportunités. Par exemple, comprendre comment les jeunes SCPI bousculent le marché peut vous donner un avantage compétitif sérieux. En 2026, l’agilité et l’éducation financière sont les meilleures armes de l’épargnant.
Qu’il s’agisse de préparer sa retraite, de générer des revenus immédiats ou de faire fructifier un capital dormant, la brique reste une valeur refuge, à condition de savoir quel mortier on utilise. Prenez le temps d’analyser vos besoins réels avant de cliquer sur « investir ».
Il est important de prendre RDV avec un conseiller financier avant tout investissement.